Les comptes du système de retraite paraissent proches de l’équilibre. Problème : ils reposent sur des cotisations patronales publiques très supérieures à celles du privé et sur plusieurs mécanismes de subventions. En 2024, ces financements d’équilibre ont atteint environ 80 milliards d’euros selon les calculs de l’ancien inspecteur des finances Jean-Pascal Beaufret. Décryptage d’un déséquilibre largement méconnu.
Un enseignant à 2 400 € nets : 2 600 € de cotisations retraite
Prenons un exemple concret pour illustrer ce déséquilibre. Pour un enseignant titulaire de l’Éducation nationale percevant environ 2 400 € net par mois (soit près de 3 000 € brut), les cotisations de retraite versées au titre de son emploi atteignent environ 2 600 € mensuels supplémentaires, part salariale et part employeur confondues. C’est davantage que son salaire net, et avec les autres prélèvements, le coût total pour l’employeur public approche 5 800 € par mois.
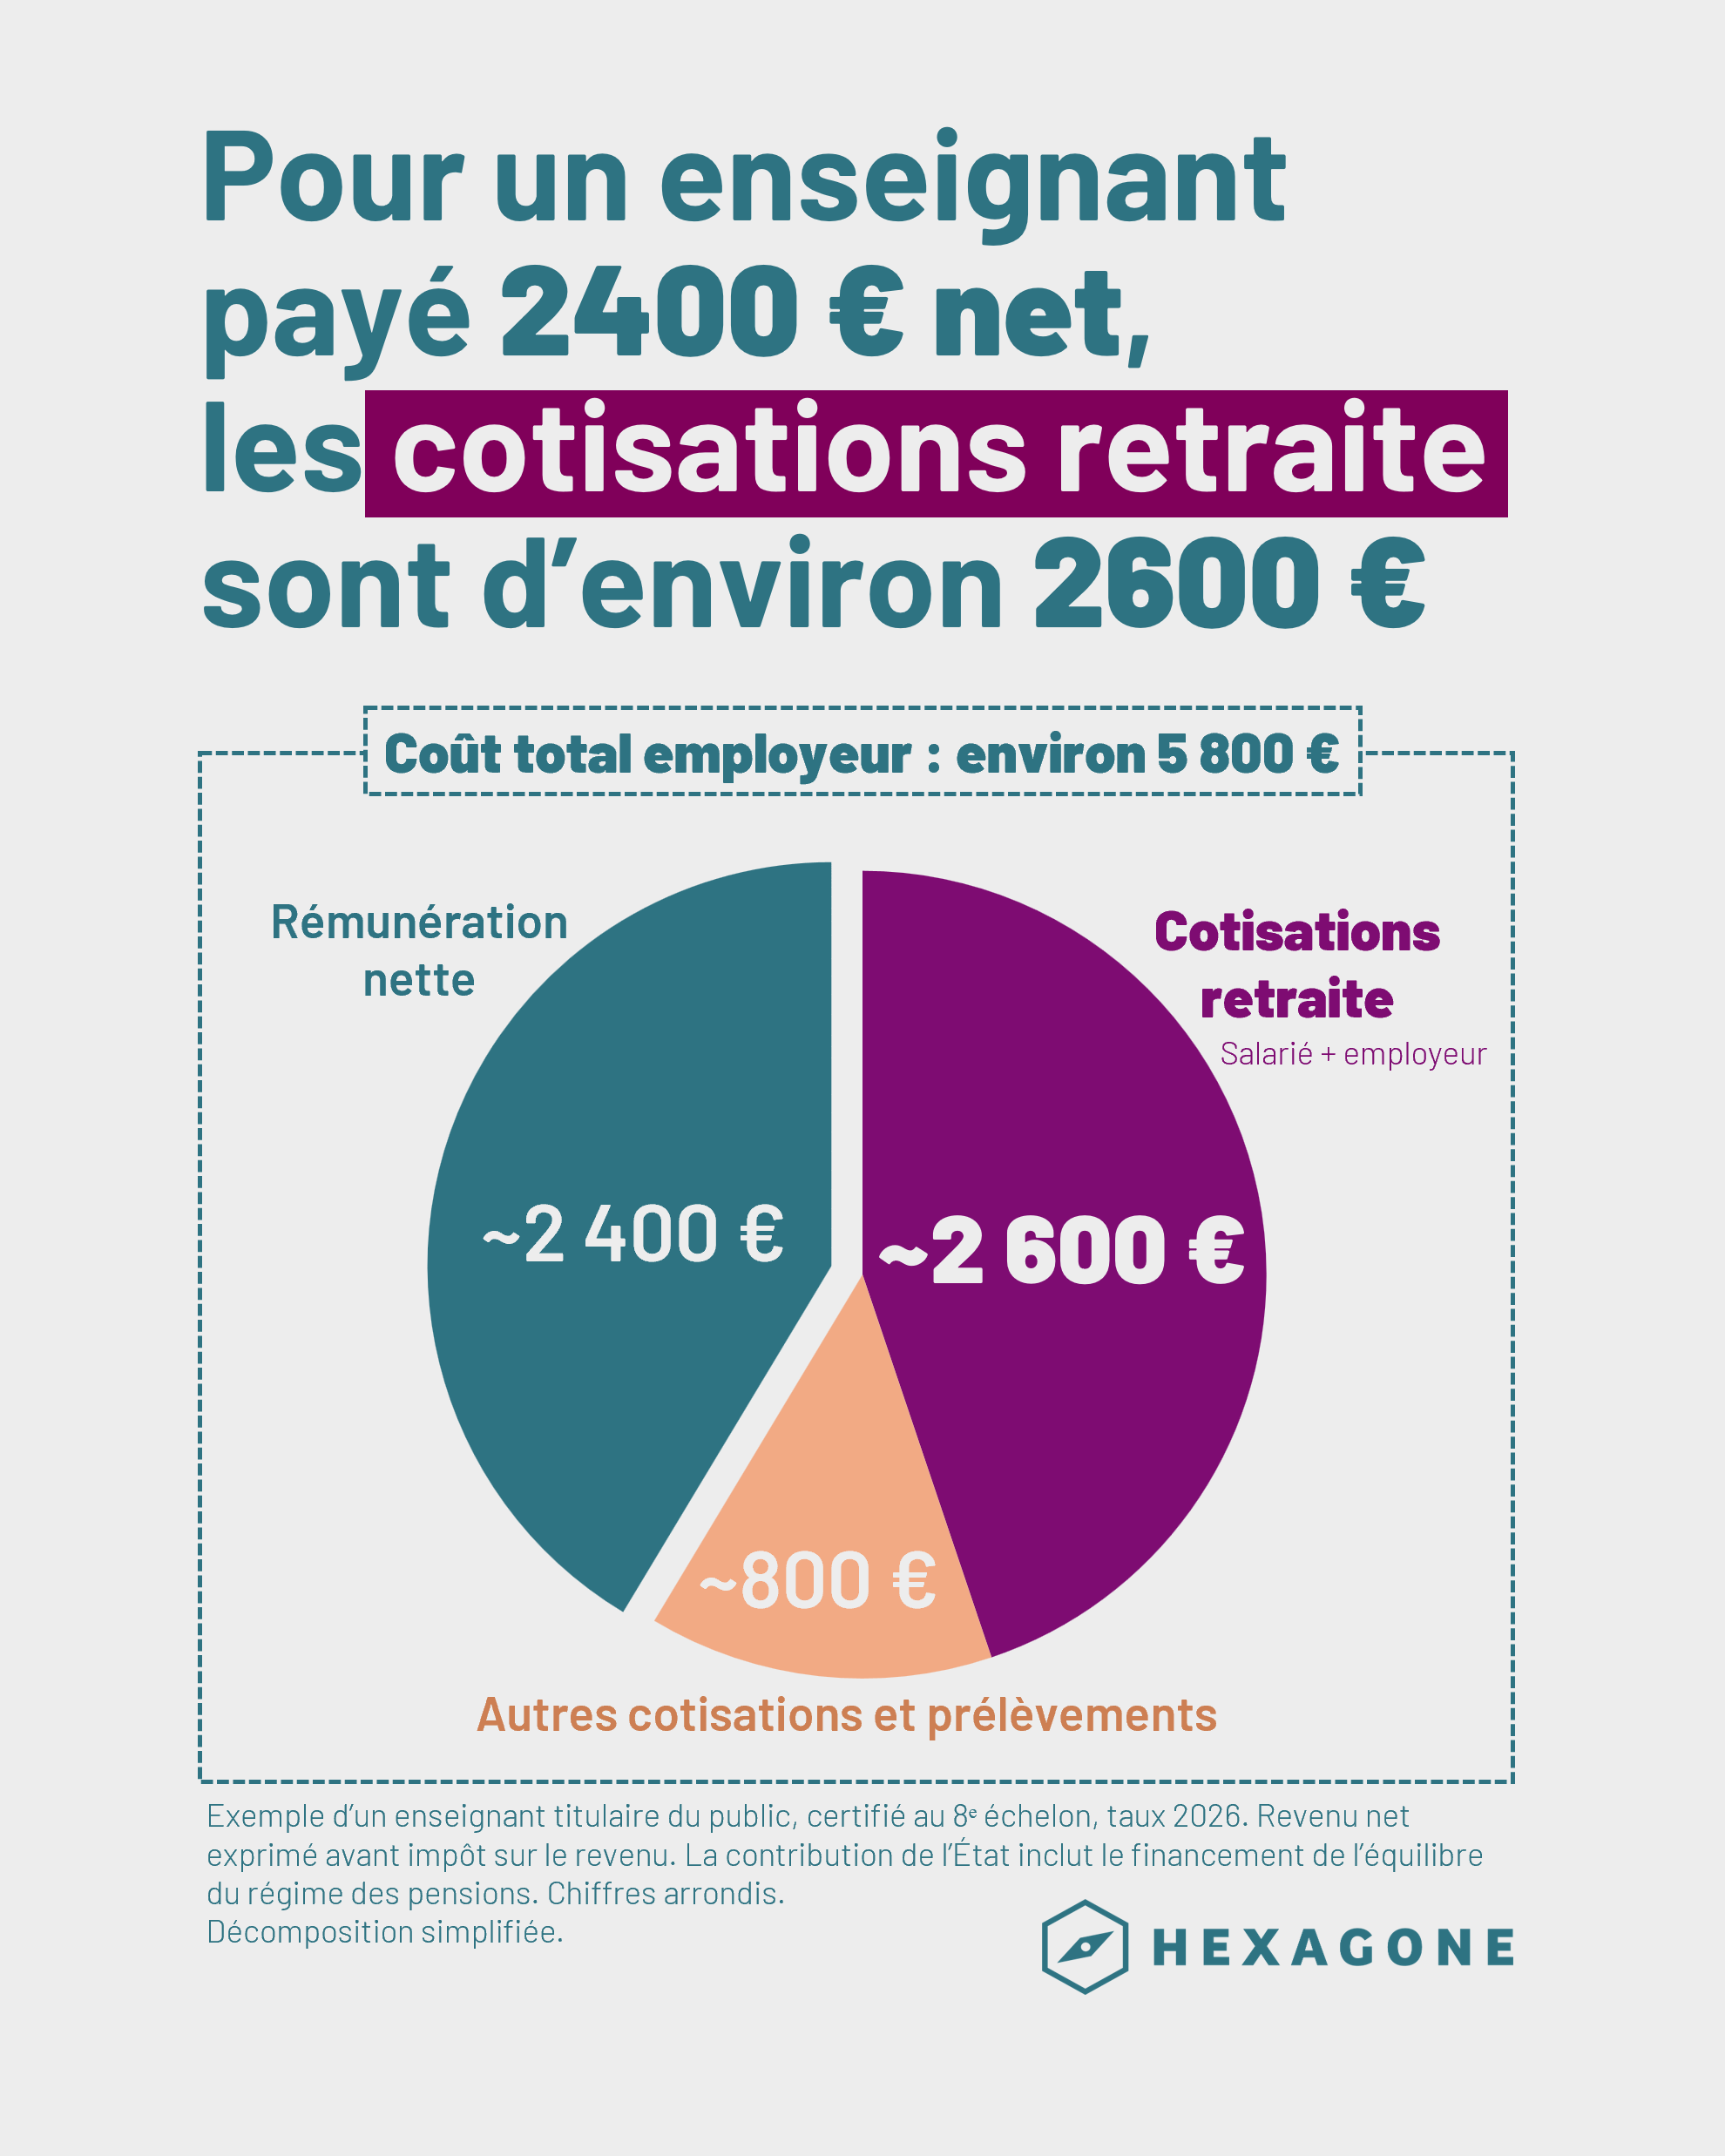
Pour un enseignant titulaire, les cotisations retraite représentent environ 2 600 € par mois (simulation 2026).
Dans le public, des taux de cotisation sans commune mesure avec le privé
Cette situation s’explique avant tout par des taux de cotisation très différents. Pour un salarié du privé, les prélèvements retraite, régime de base et retraite complémentaire confondus, représentent environ 28 % du salaire brut, avant allègements. En parallèle, le taux total appliqué à un enseignant titulaire de la fonction publique d’État approche, lui, 87 % dans l’exemple étudié.
Ce pourcentage ne signifie pas que l’enseignant perd 87 % de son salaire : la majeure partie correspond à la contribution de l’État employeur. Il révèle surtout l’ampleur des sommes que le budget public doit mobiliser pour financer les pensions du régime.
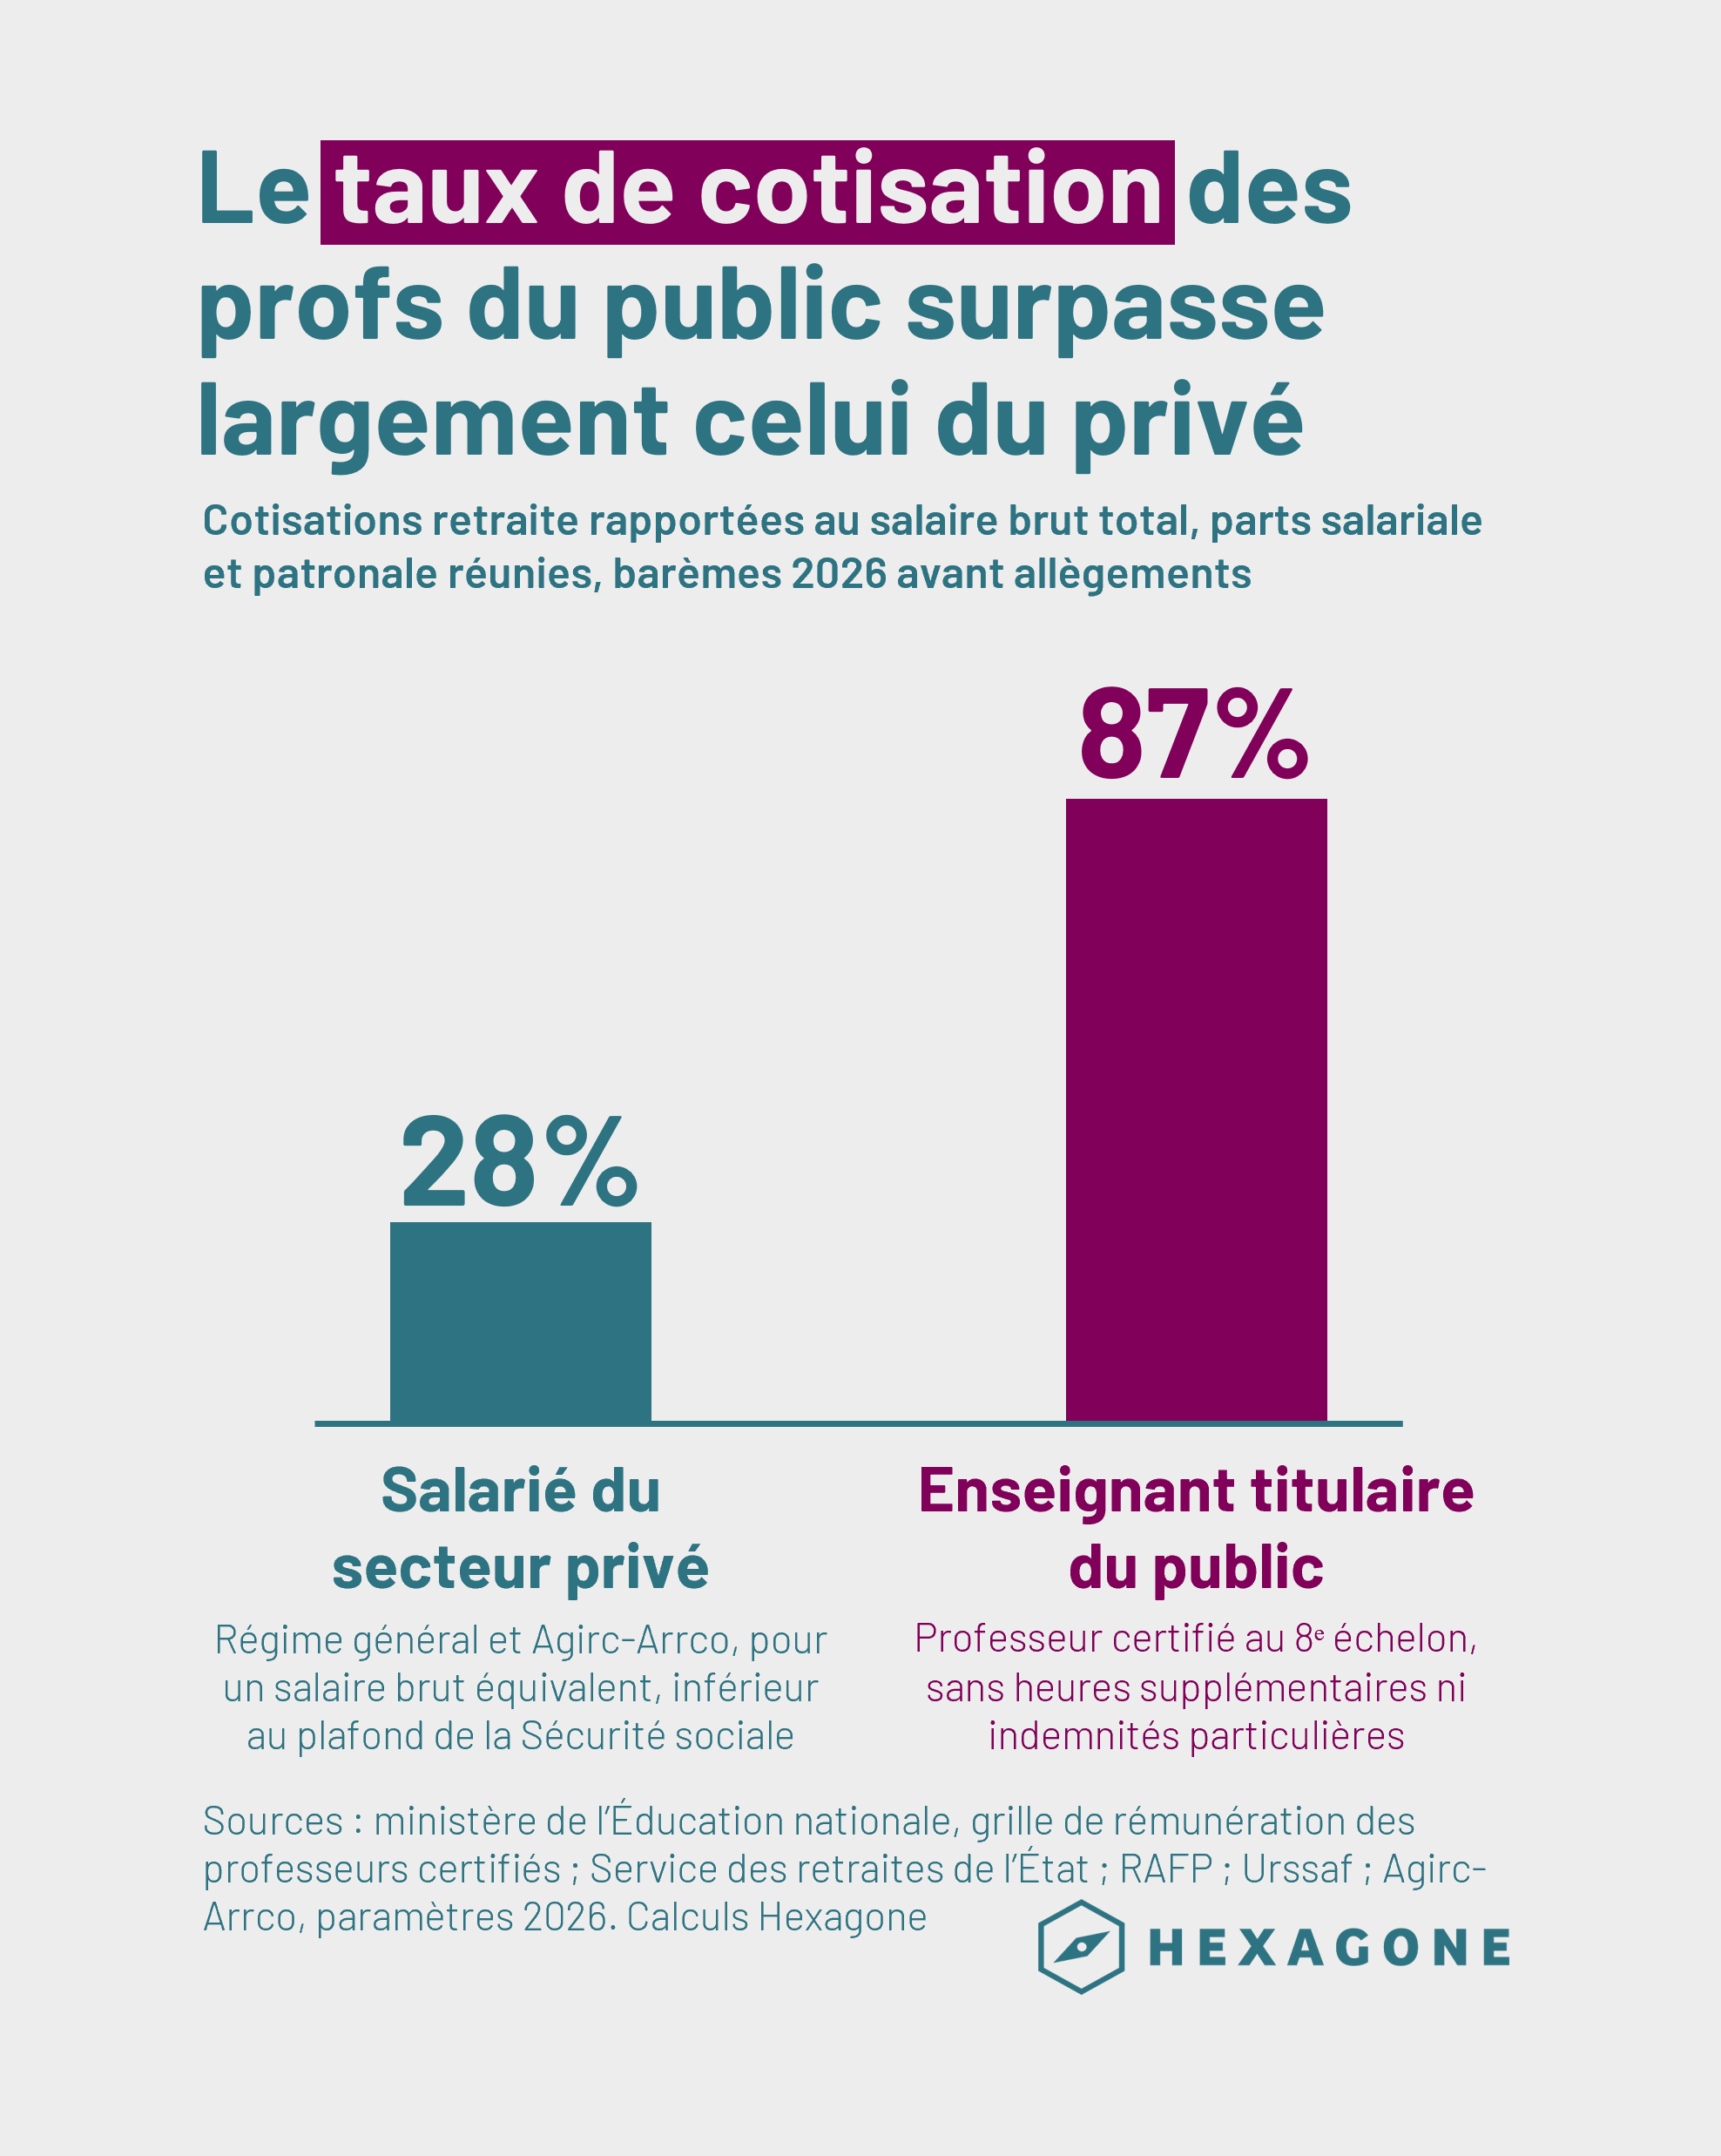
Le taux de cotisation retraite rapporté au salaire brut atteint 87 % dans l’exemple d’un enseignant titulaire.
Pourquoi un tel écart ? De moins en moins de cotisants par retraité
L’explication tient d’abord à la démographie du régime des fonctionnaires civils de l’État. Le vieillissement de la population et l’allongement de la durée de vie augmentent la charge des pensions. Mais deux phénomènes propres à la fonction publique aggravent la situation : le recours croissant à des agents contractuels, affiliés à d’autres régimes de retraite, et la disparition progressive de certains grands viviers historiques de fonctionnaires.
Le phénomène se mesure déjà : entre 2016 et 2024, le nombre de cotisants au régime des fonctionnaires civils et militaires de l’État a reculé de 10,3 %, tandis que le nombre de pensionnés augmentait de 5,6 %, selon la Cour des comptes. Autrement dit, les pensions à payer progressent au moment même où les effectifs qui cotisent au régime diminuent.
Dans le seul régime des fonctionnaires civils de l’État, on compte ainsi environ 0,9 cotisant pour un retraité en 2024, contre 1,15 en 2010, comme le montre le graphique ci-dessous.
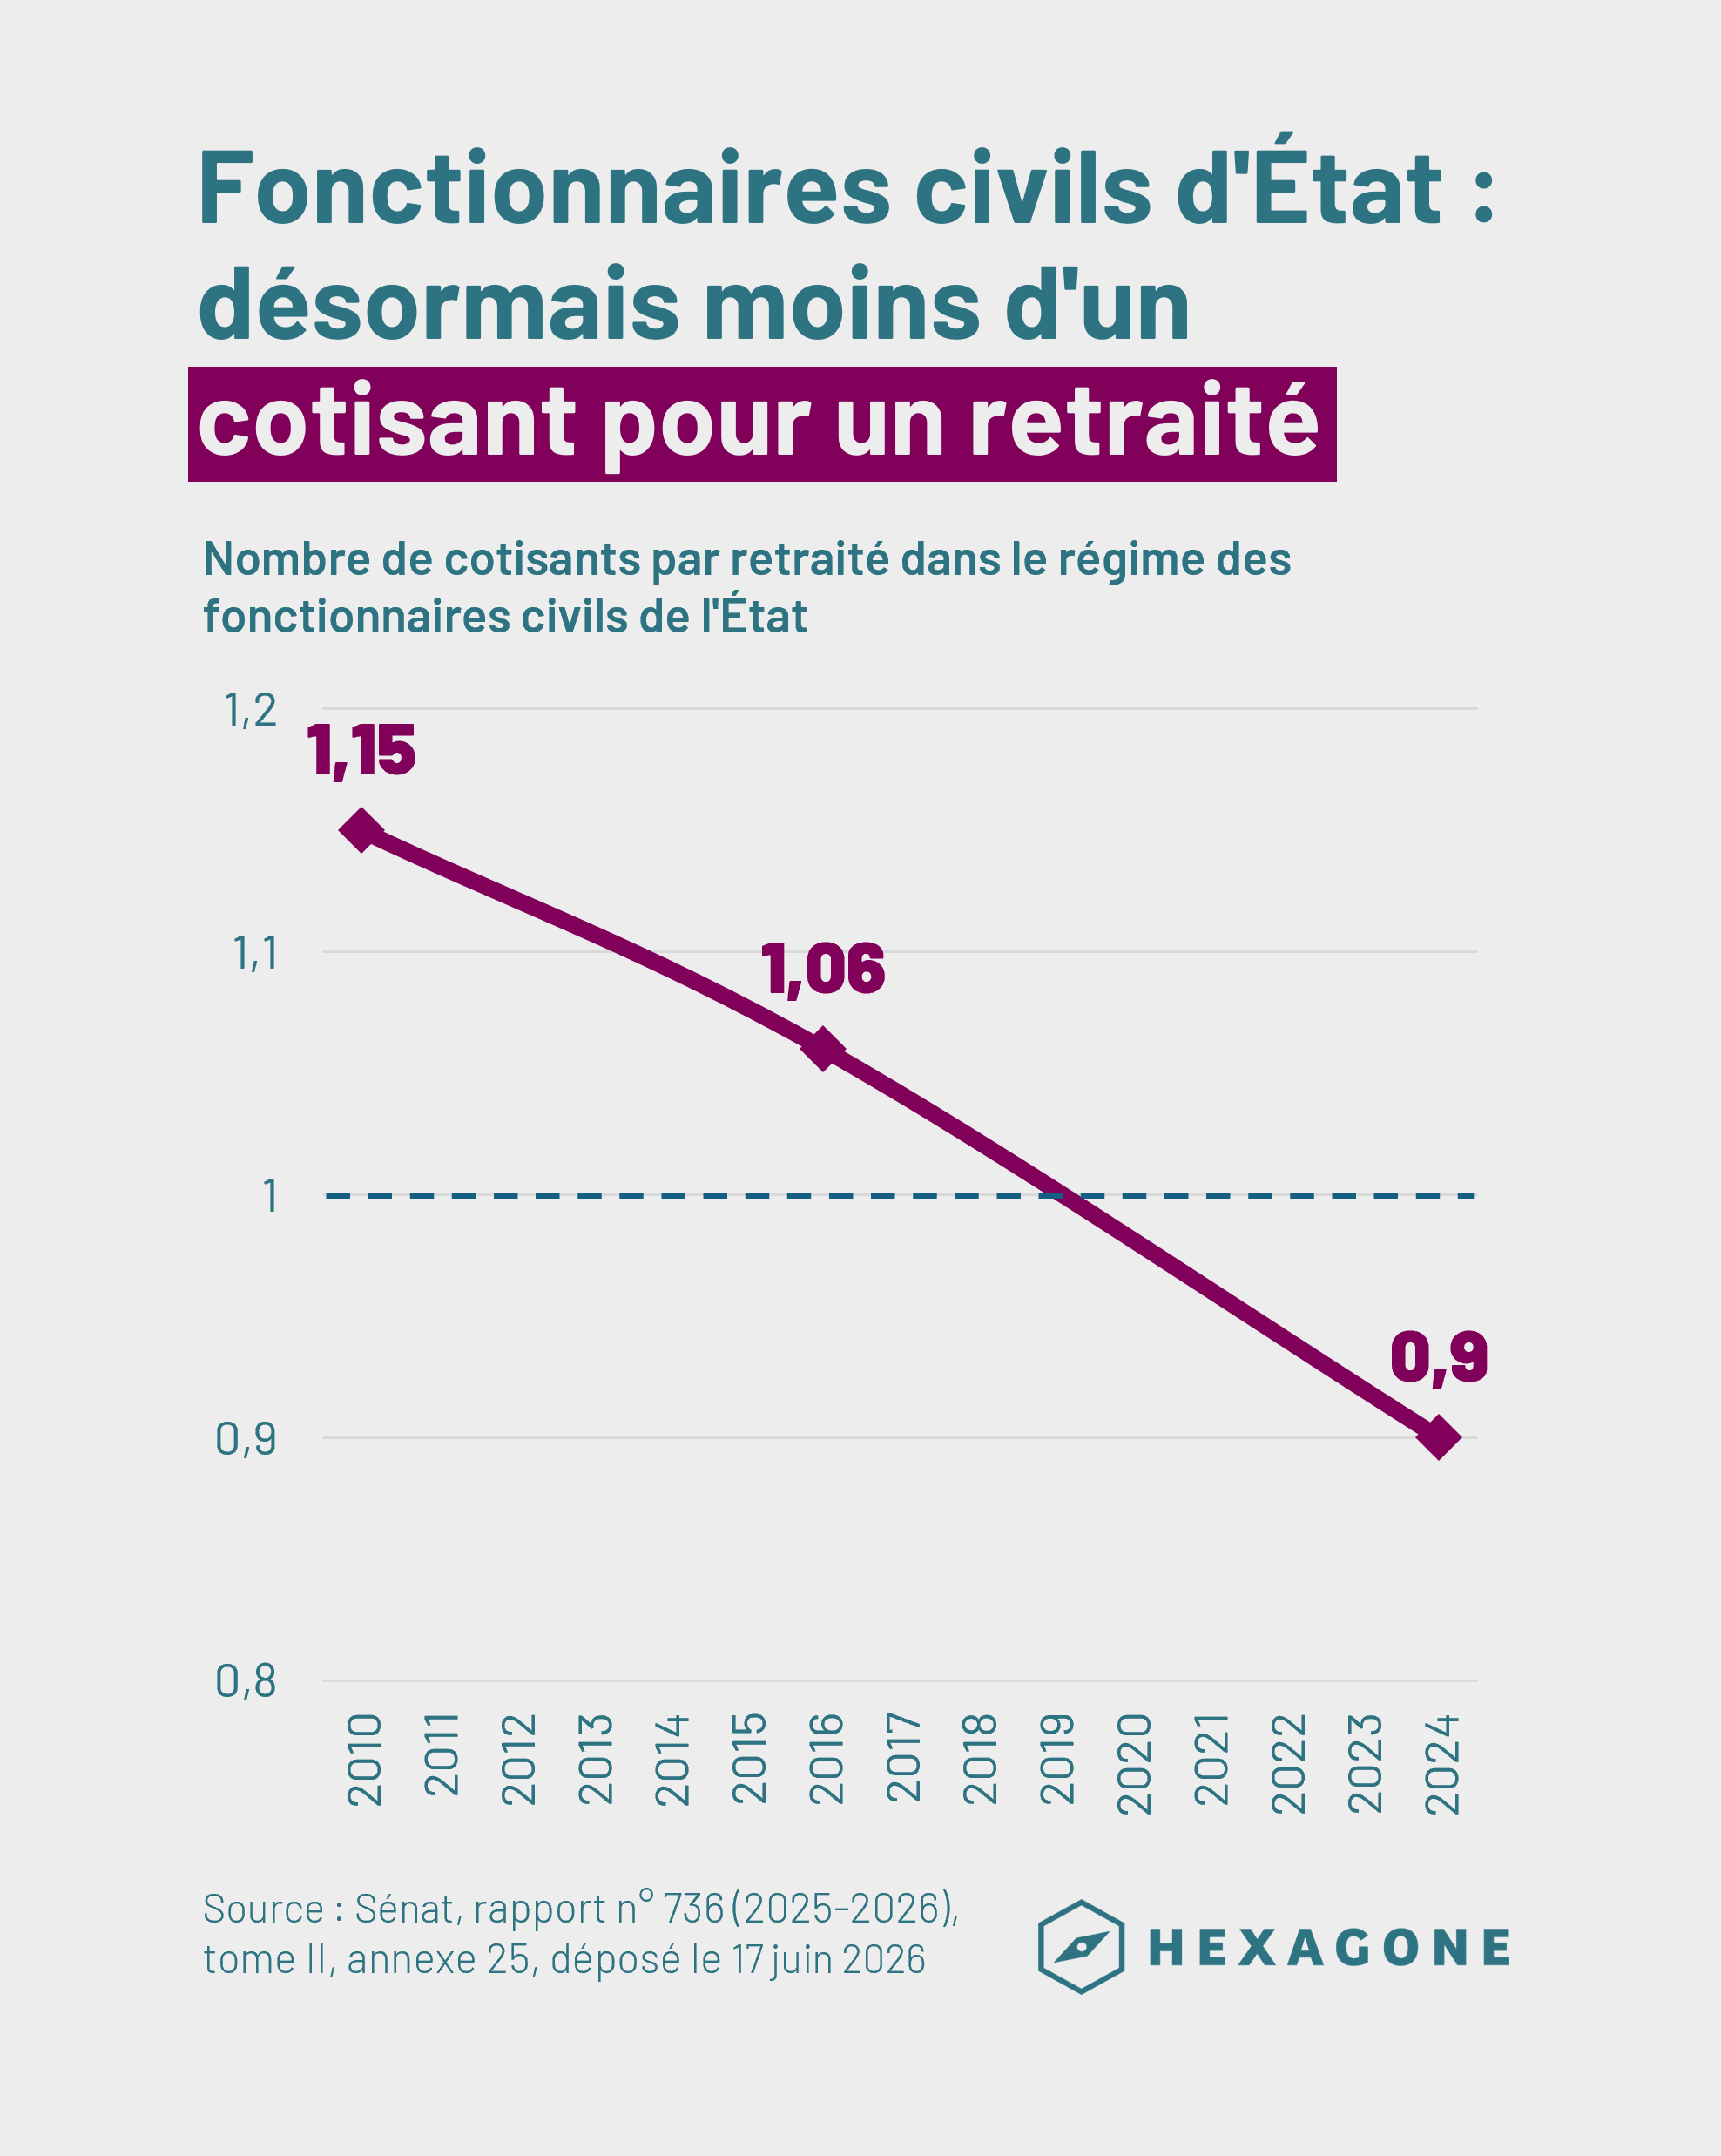
Fonctionnaires civils de l’État : le rapport entre cotisants et retraités est tombé sous 1.
Les anciens PTT : 322 000 retraités pour seulement 60 000 cotisants
Le cas des anciens PTT permet de comprendre concrètement ce qui s’est passé. L’ancienne administration des Postes, télégraphes et téléphones a laissé place à deux entreprises, La Poste et France Télécom (devenue Orange), tout en permettant à leurs fonctionnaires de conserver leur statut et leurs droits à pension auprès de l’État. Toutefois, les recrutements de nouveaux fonctionnaires ont cessé : dès la fin des années 1990 chez France Télécom dans les faits, puis au début des années 2000 à La Poste. Les personnes embauchées depuis comme salariés de droit privé cotisent principalement au régime général et à l’Agirc-Arrco, pas au régime des fonctionnaires de l’État.
Imaginons une génération de 100 fonctionnaires des PTT. À mesure qu’ils partent à la retraite, le régime de l’État doit continuer à leur verser leurs pensions. Mais s’ils sont remplacés dans l’entreprise par 100 salariés de droit privé, aucun de ces remplaçants ne devient un nouveau cotisant au régime des fonctionnaires. Les emplois ont pu être renouvelés ; les cotisations, elles, vont dans une autre caisse. Il reste temporairement des fonctionnaires en activité à La Poste et chez Orange, mais leur population s’éteint peu à peu, sans nouvelles cohortes pour la remplacer.
Les chiffres sont spectaculaires : en 2025, environ 60 000 fonctionnaires cotisaient encore pour quelque 322 000 retraités de La Poste et d’Orange, soit un actif pour 5,3 retraités (estimations du rapport parlementaire). À l’horizon 2030, ce rapport tomberait à un actif pour 10,6 retraités. Ce déséquilibre tient donc aussi à la fermeture de populations de cotisants, pas seulement au vieillissement général du pays.
Et la facture est bien réelle. En 2023, les pensions des anciens fonctionnaires de La Poste et d’Orange représentaient 8,1 milliards d’euros, y compris les pensions de réversion. Après déduction de 498 millions versés par les deux entreprises et de 264 millions de cotisations salariales, 7,3 milliards d’euros restaient à la charge de l’État. C’est plus de 12 % des dépenses du régime des fonctionnaires civils et militaires cette année-là.
En résumé, l’État continue de financer les pensions des fonctionnaires des PTT d’hier, alors que la majorité de leurs successeurs cotisent aujourd’hui à d’autres régimes. Le mécanisme est transitoire, mais il pèse pendant plusieurs décennies sur le financement des retraites publiques.
Sources : Assemblée nationale, rapport sur les retraites de la fonction publique (2025), p. 39-42 ; Cour des comptes, analyse de l’exécution budgétaire 2024, p. 20. Les effectifs 2025 et le ratio projeté pour 2030 sont des estimations du rapport parlementaire ; le coût de 7,3 Md€ est constaté pour 2023.
Un déséquilibre compensé par la hausse des contributions publiques
Pour maintenir le financement des pensions malgré la dégradation du rapport entre actifs et retraités, les contributions de l’État employeur ont été relevées au fil du temps. Le taux de cotisation retraite applicable aux enseignants titulaires a ainsi fortement augmenté depuis le milieu des années 2000, pour atteindre environ 94 % du traitement de base brut hors primes en 2026. Le taux diffère légèrement de celui calculé sur le salaire brut primes comprises.
Contrairement à un régime dont les recettes proviendraient essentiellement de cotisations à des taux comparables à ceux du privé, celui des fonctionnaires d’État fait donc appel à une contribution employeur élevée, ajustée pour répondre à ses besoins de financement.
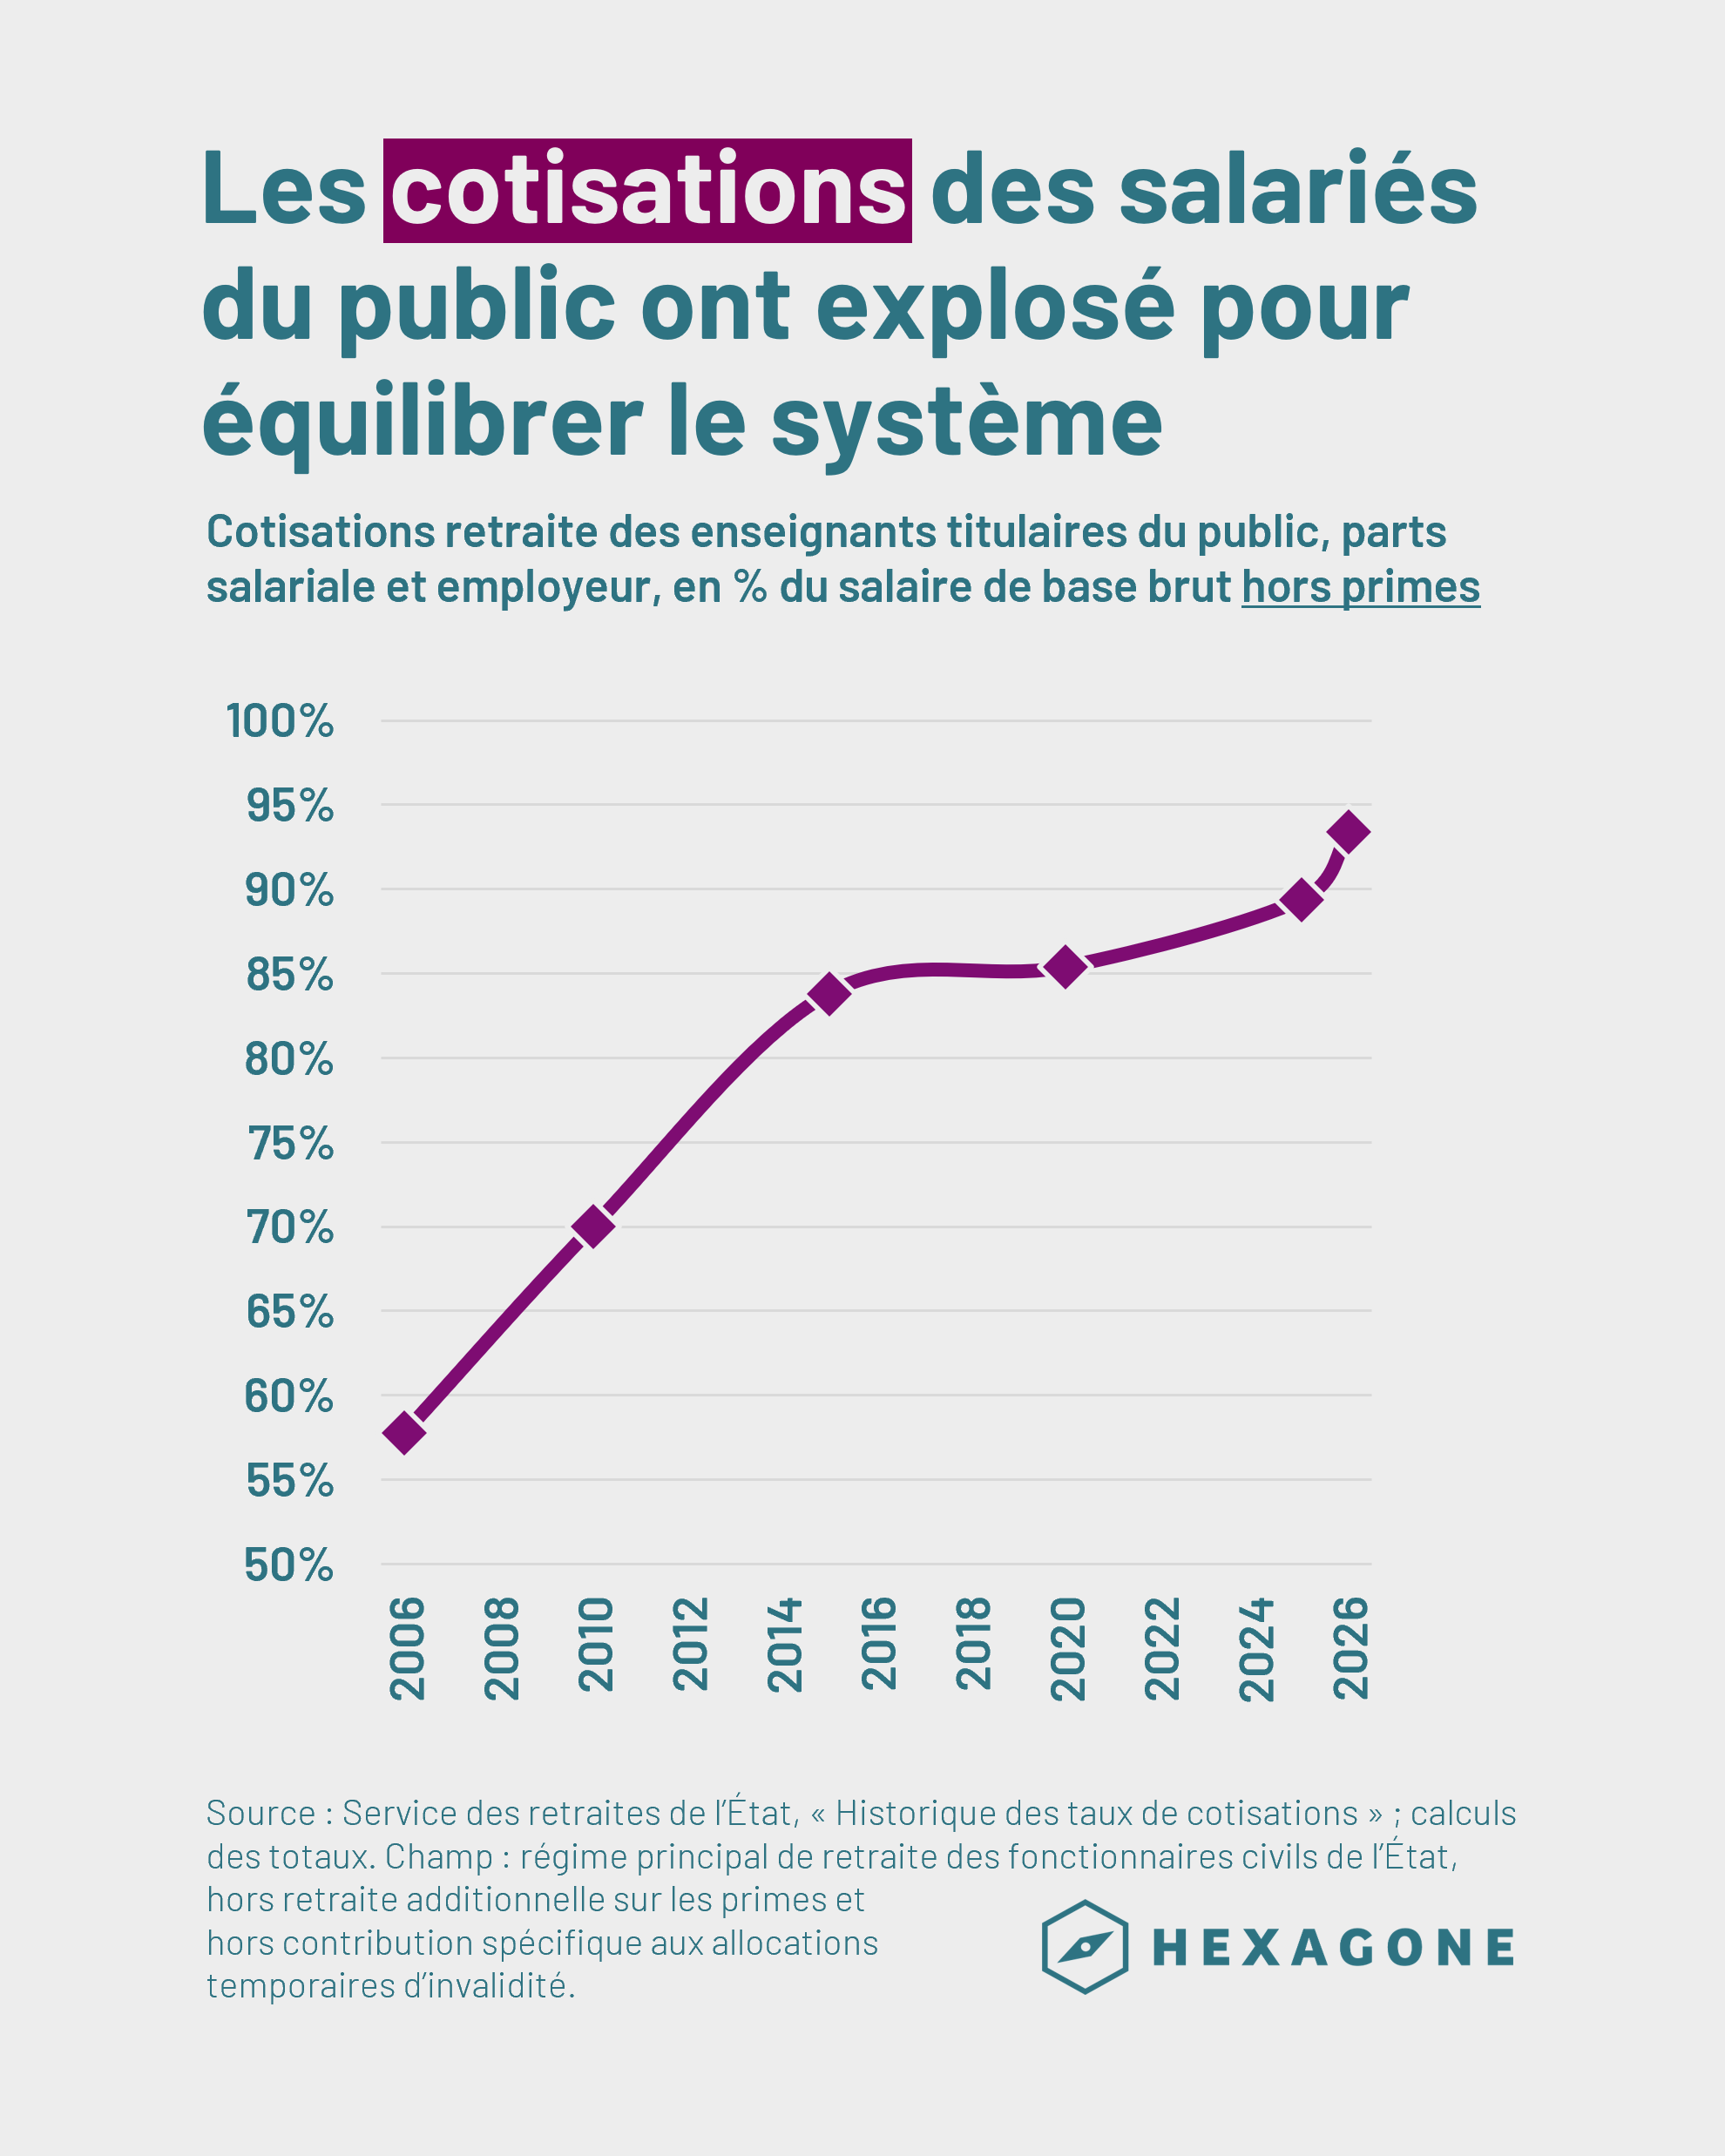
La cotisation retraite totale rapportée au salaire brut d’un enseignant titulaire a fortement progressé depuis 2004.
Un système de retraite financé à 65 % par des cotisations « ordinaires »
C’est sur cet écart de taux que s’appuie Jean-Pascal Beaufret dans une note publiée par la Fondapol en février 2025. Pour analyser le financement des retraites, il distingue les cotisations dites « ordinaires » (calculées sur la base de taux comparables à ceux du privé) des cotisations patronales publiques dépassant ce niveau, qu’il qualifie de « surcotisations ».
Sur les 412 milliards d’euros de dépenses de retraite en 2024, environ 267 milliards seraient financés par ces cotisations ordinaires, soit près de 65 %. Le reste provient, selon cette présentation, de 53 milliards de surcotisations publiques et de 94 milliards d’autres recettes : impôts, subventions et autres financements.
Les 414 milliards d’euros de recettes ainsi reconstituées couvrent donc les dépenses de l’année. Mais cet équilibre agrégé repose sur des financements qui dépassent les cotisations habituelles des assurés et de leurs employeurs.
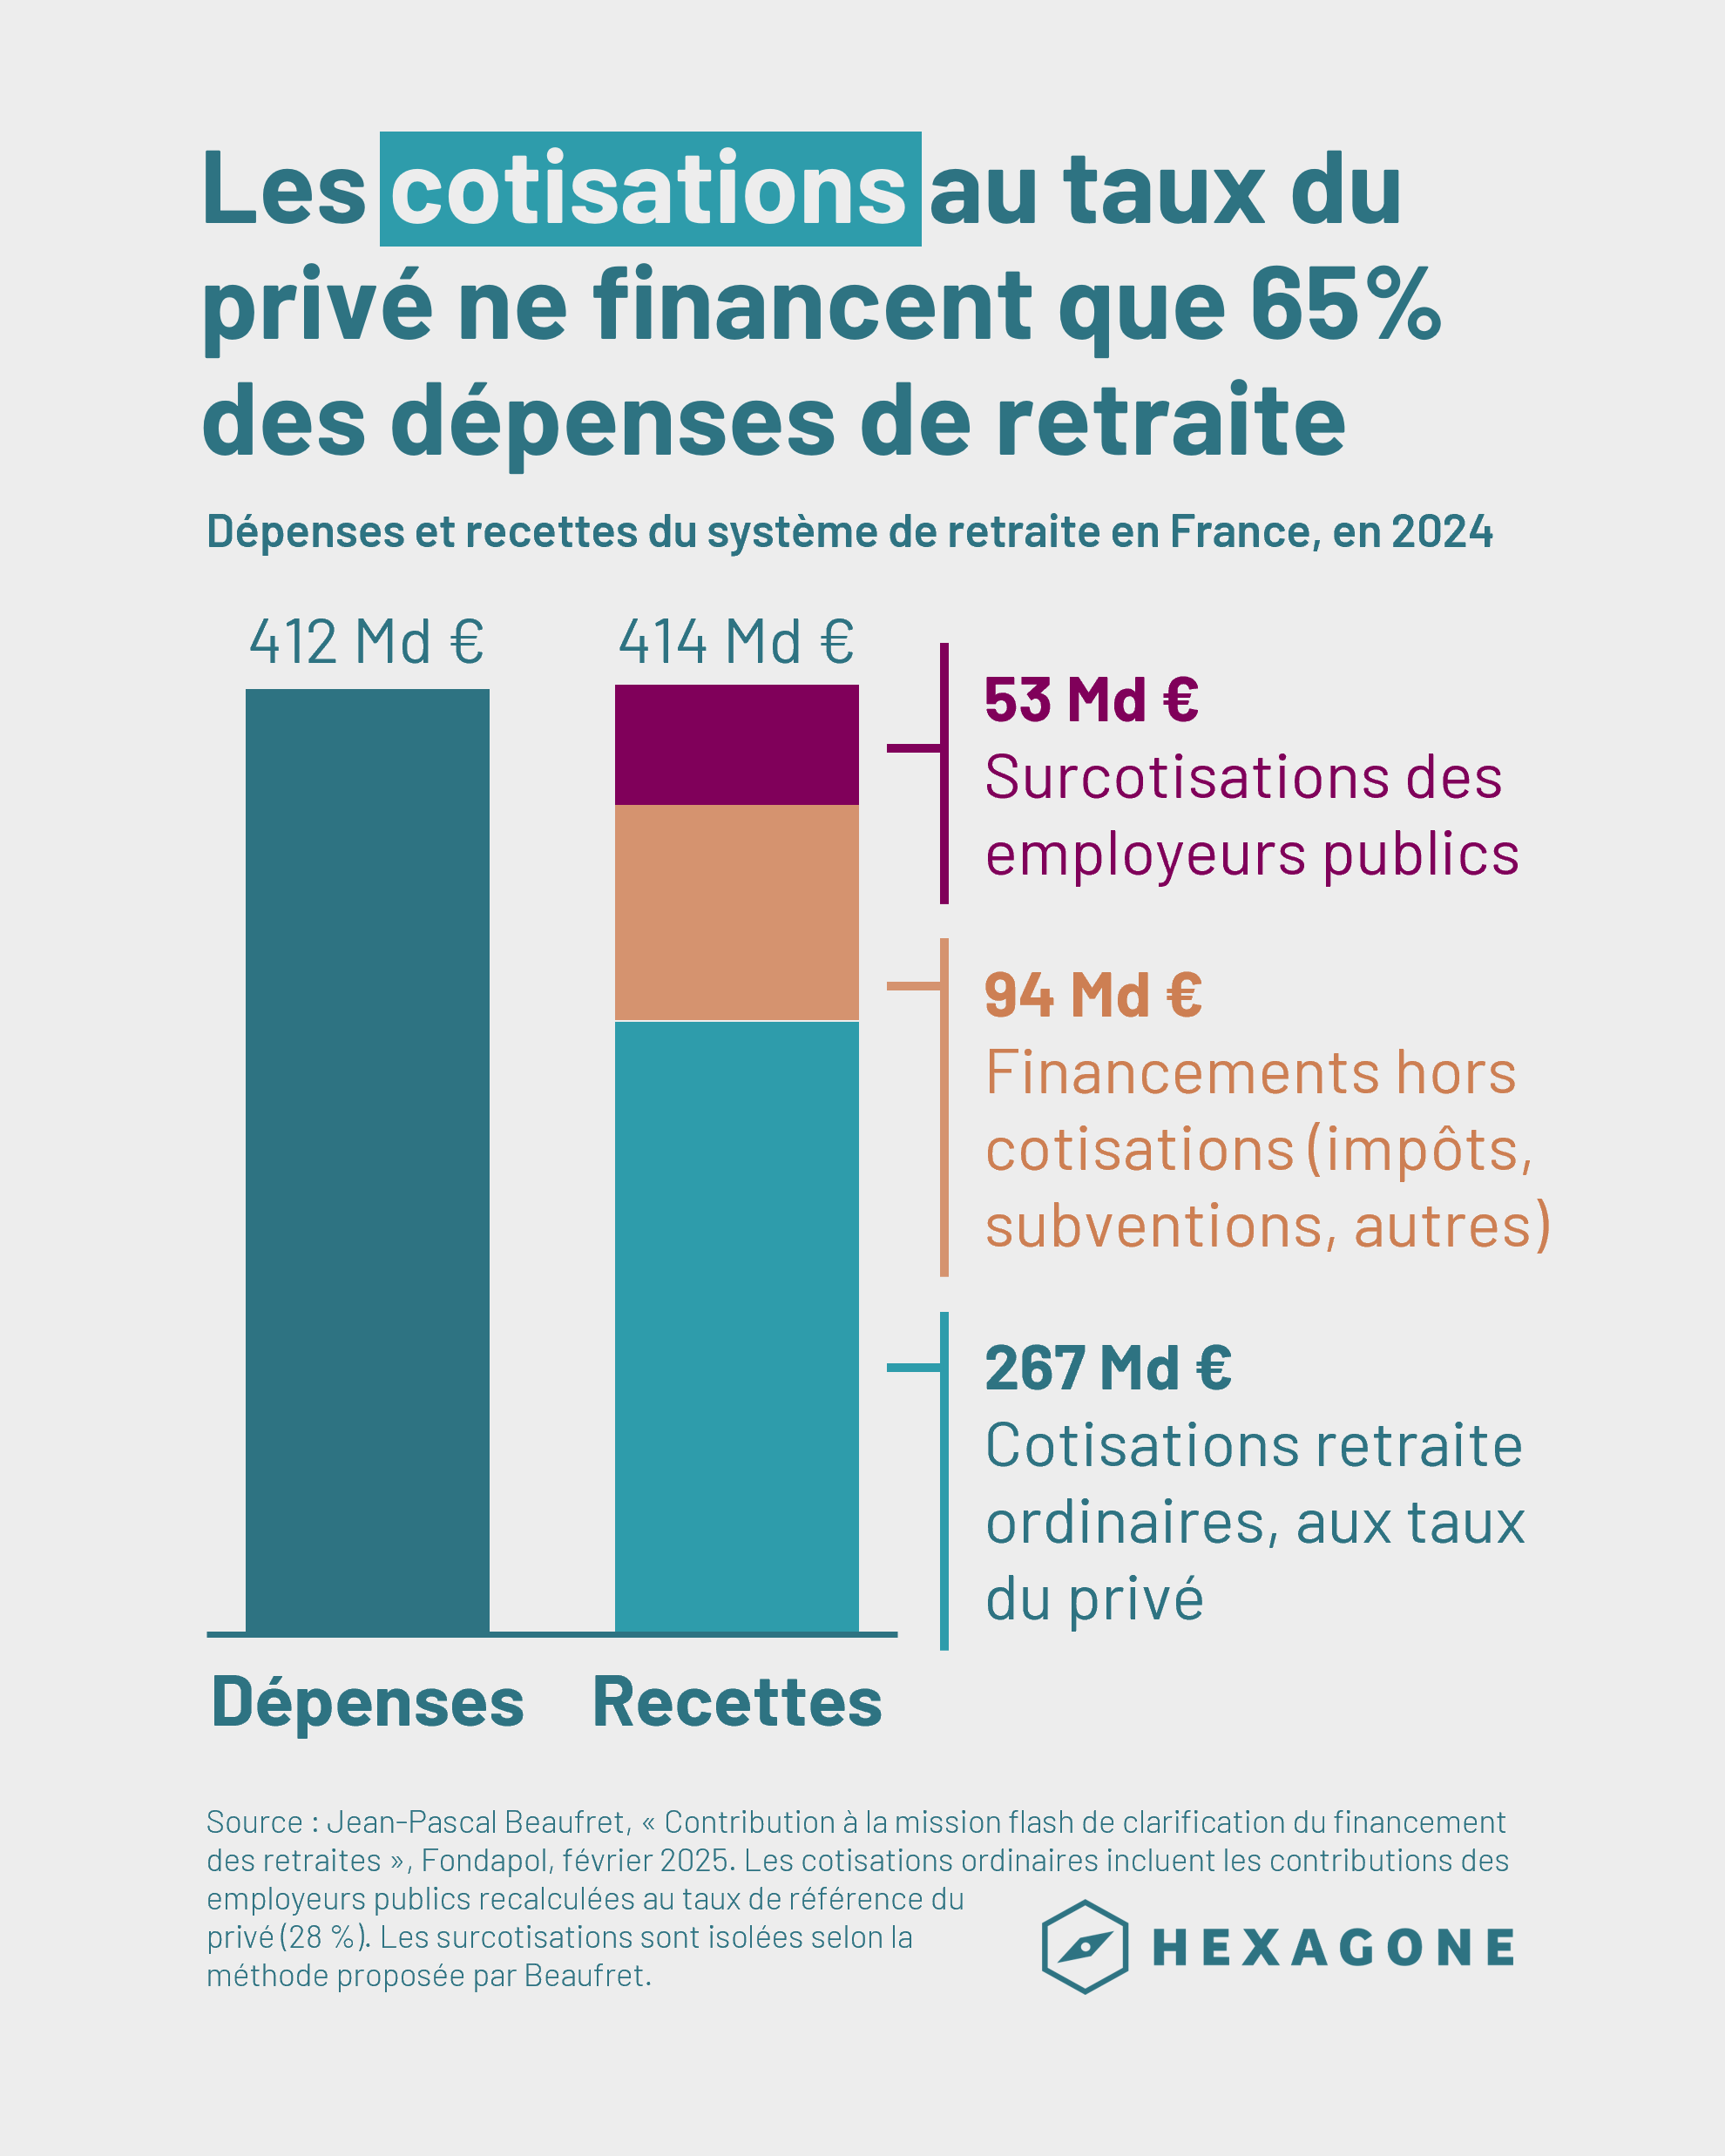
En 2024, les cotisations au taux de référence du privé représentent 267 Md€, sur 414 Md€ de recettes.
Les 80 milliards d’euros du « déficit caché »
En isolant les financements affectés à l’équilibre des régimes, Jean-Pascal Beaufret estime un besoin de l’ordre de 80 milliards d’euros en 2024. Ce montant additionne principalement les surcotisations des employeurs publics (53 milliards), des subventions destinées à compenser des allègements de cotisations (5 milliards), des subventions d’équilibre versées à certains régimes spéciaux (8 milliards) et des transferts en provenance d’autres régimes sociaux (17 milliards). Toutes les valeurs évoquées sont arrondies.
L’expression « déficit caché » est frappante, mais elle appelle une précision : ces 80 milliards ne désignent pas un déficit supplémentaire qui viendrait s’ajouter aux comptes publics. Il s’agit, dans la méthode de Beaufret, de financements mobilisés pour assurer l’équilibre des retraites et qui seraient nécessaires à remplacer si l’on supprimait ces dispositifs.
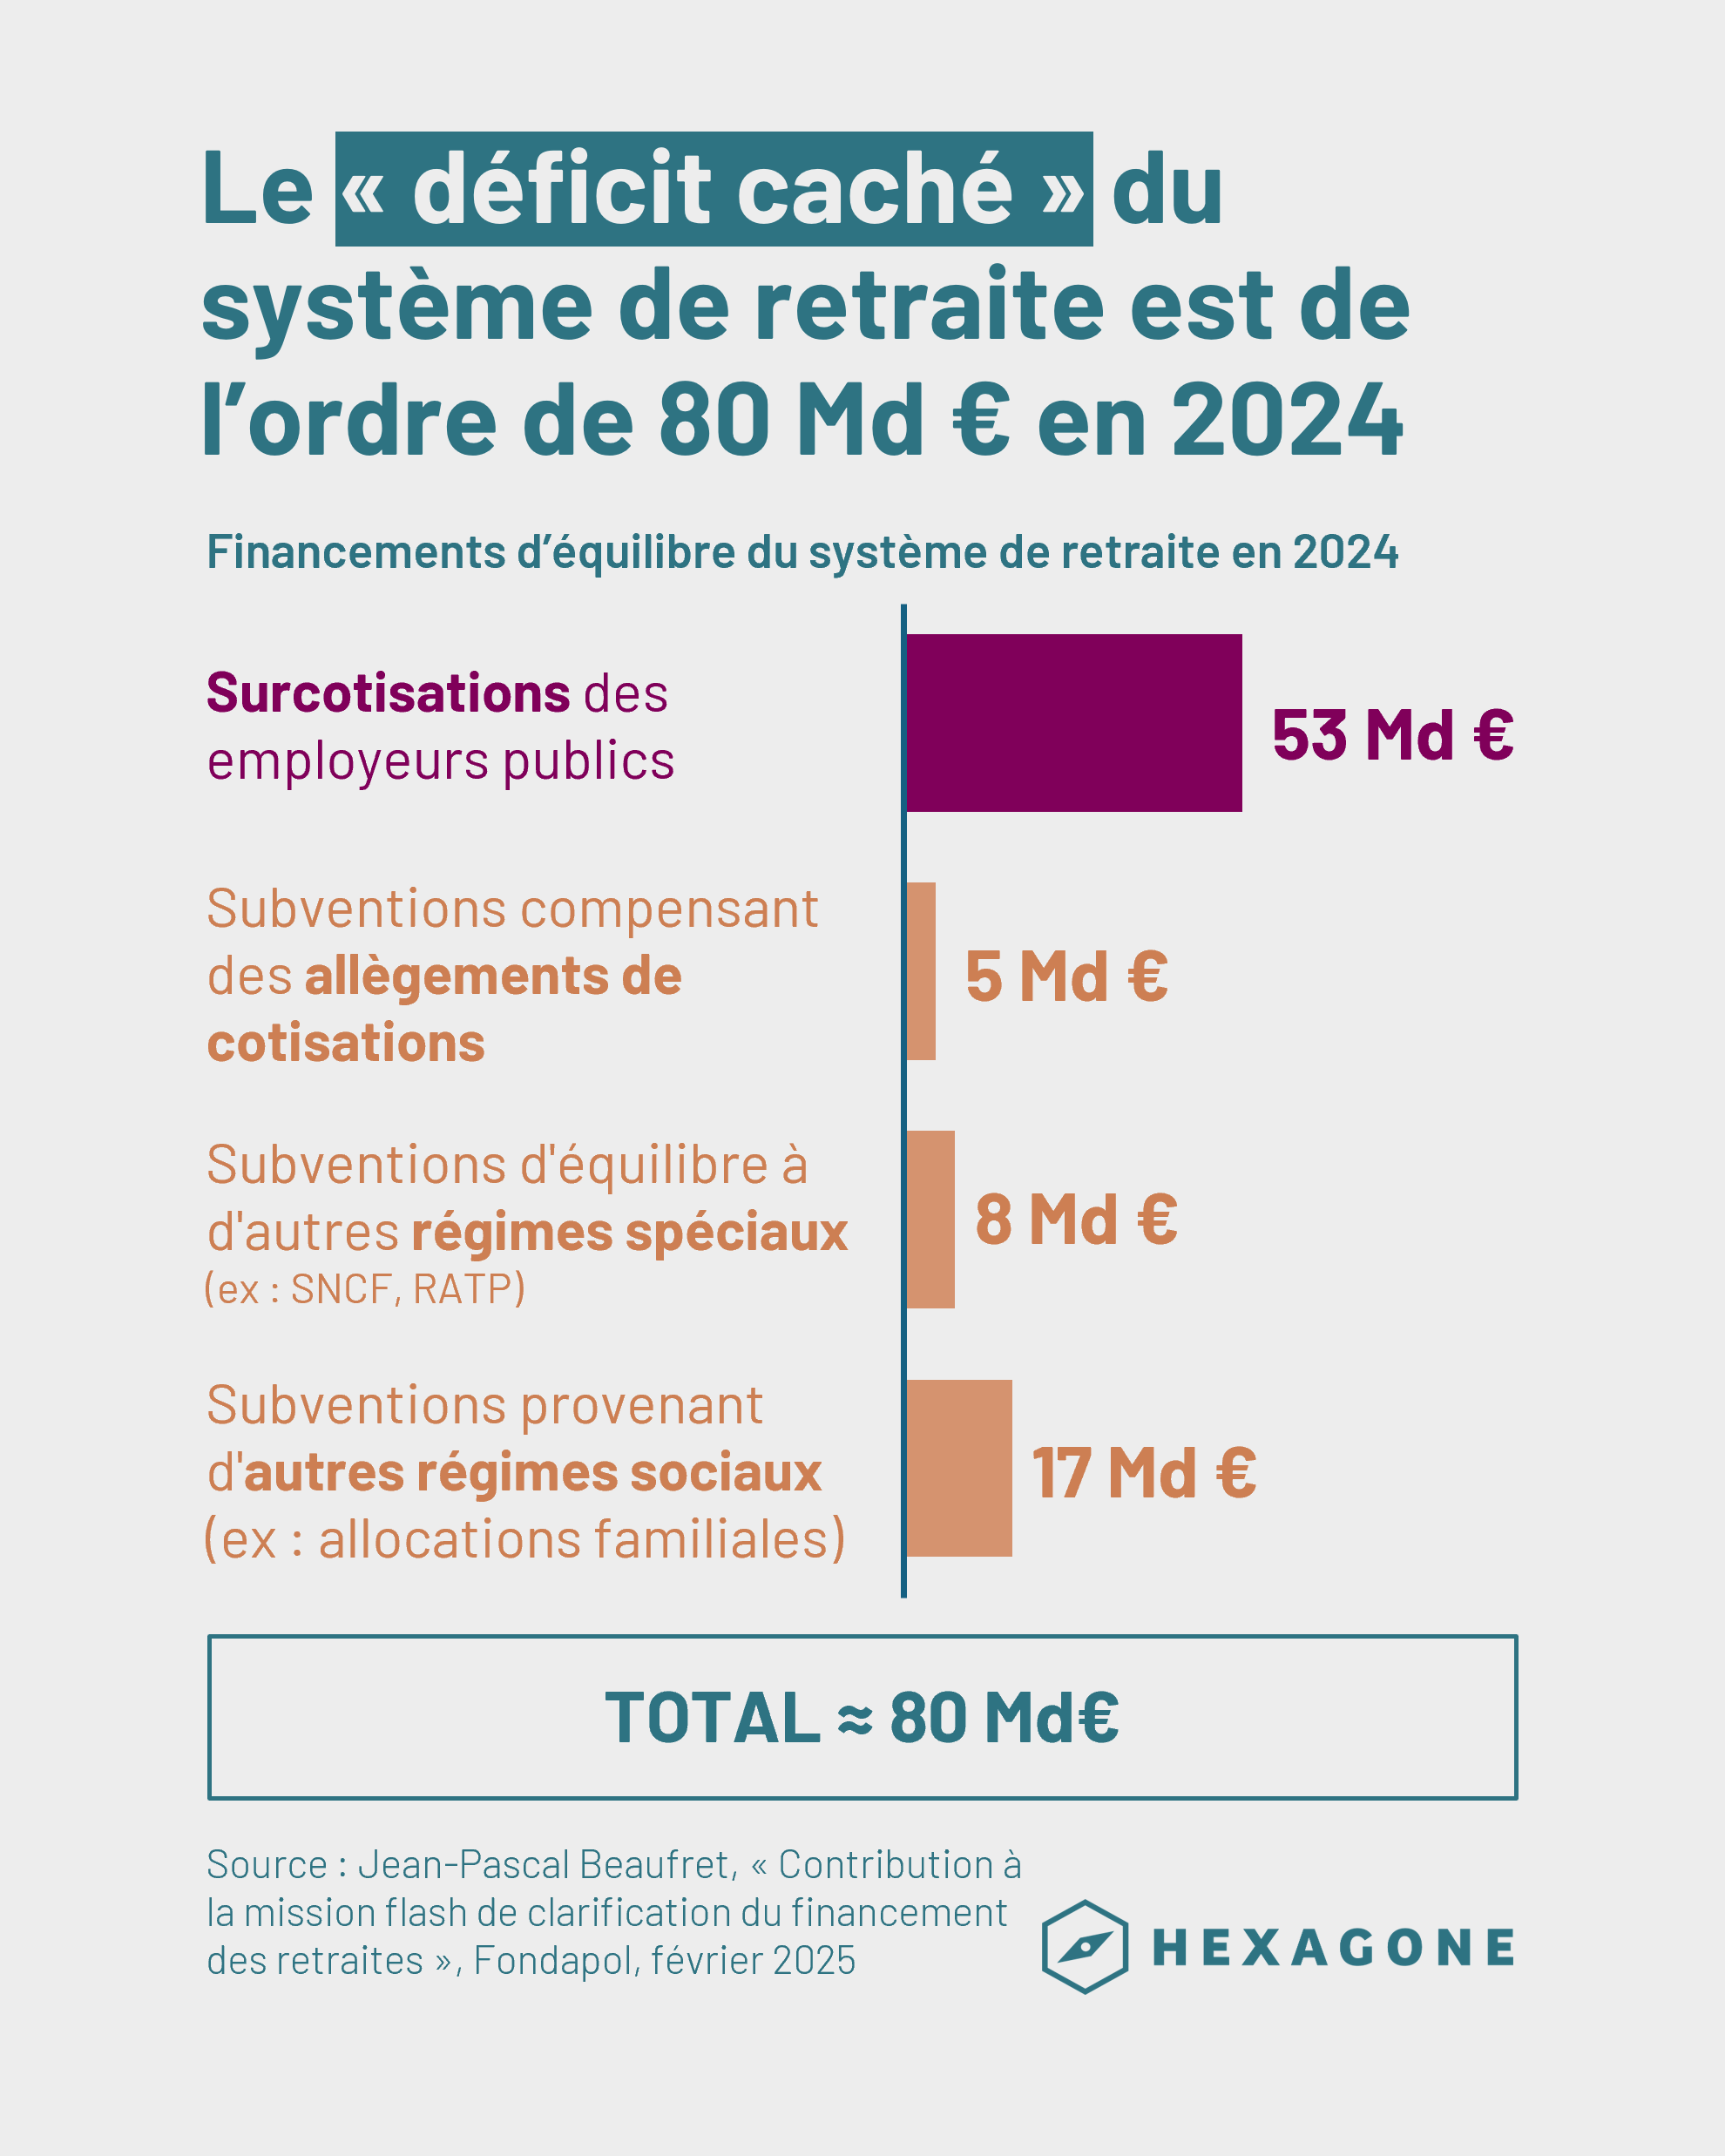
Les principaux financements d’équilibre identifiés par Jean-Pascal Beaufret représentent environ 80 Md€ en 2024.
Un enjeu majeur pour les finances publiques
L’ordre de grandeur reste considérable. Rapportés aux quelque 170 milliards d’euros de déficit public enregistrés en 2024, ces 80 milliards en représentent donc près de la moitié. La comparaison illustre le poids du financement des pensions dans la dépense publique, sans constituer pour autant une décomposition comptable du déficit de l’État.
Autrement dit, il serait trompeur de déduire qu’une réforme supprimant ces financements ferait mécaniquement disparaître 80 milliards de déficit : les pensions correspondantes devraient toujours être payées. L’enjeu est de comprendre quelle part de leur financement repose sur les cotisations usuelles, et quelle part est prise en charge par d’autres ressources publiques.
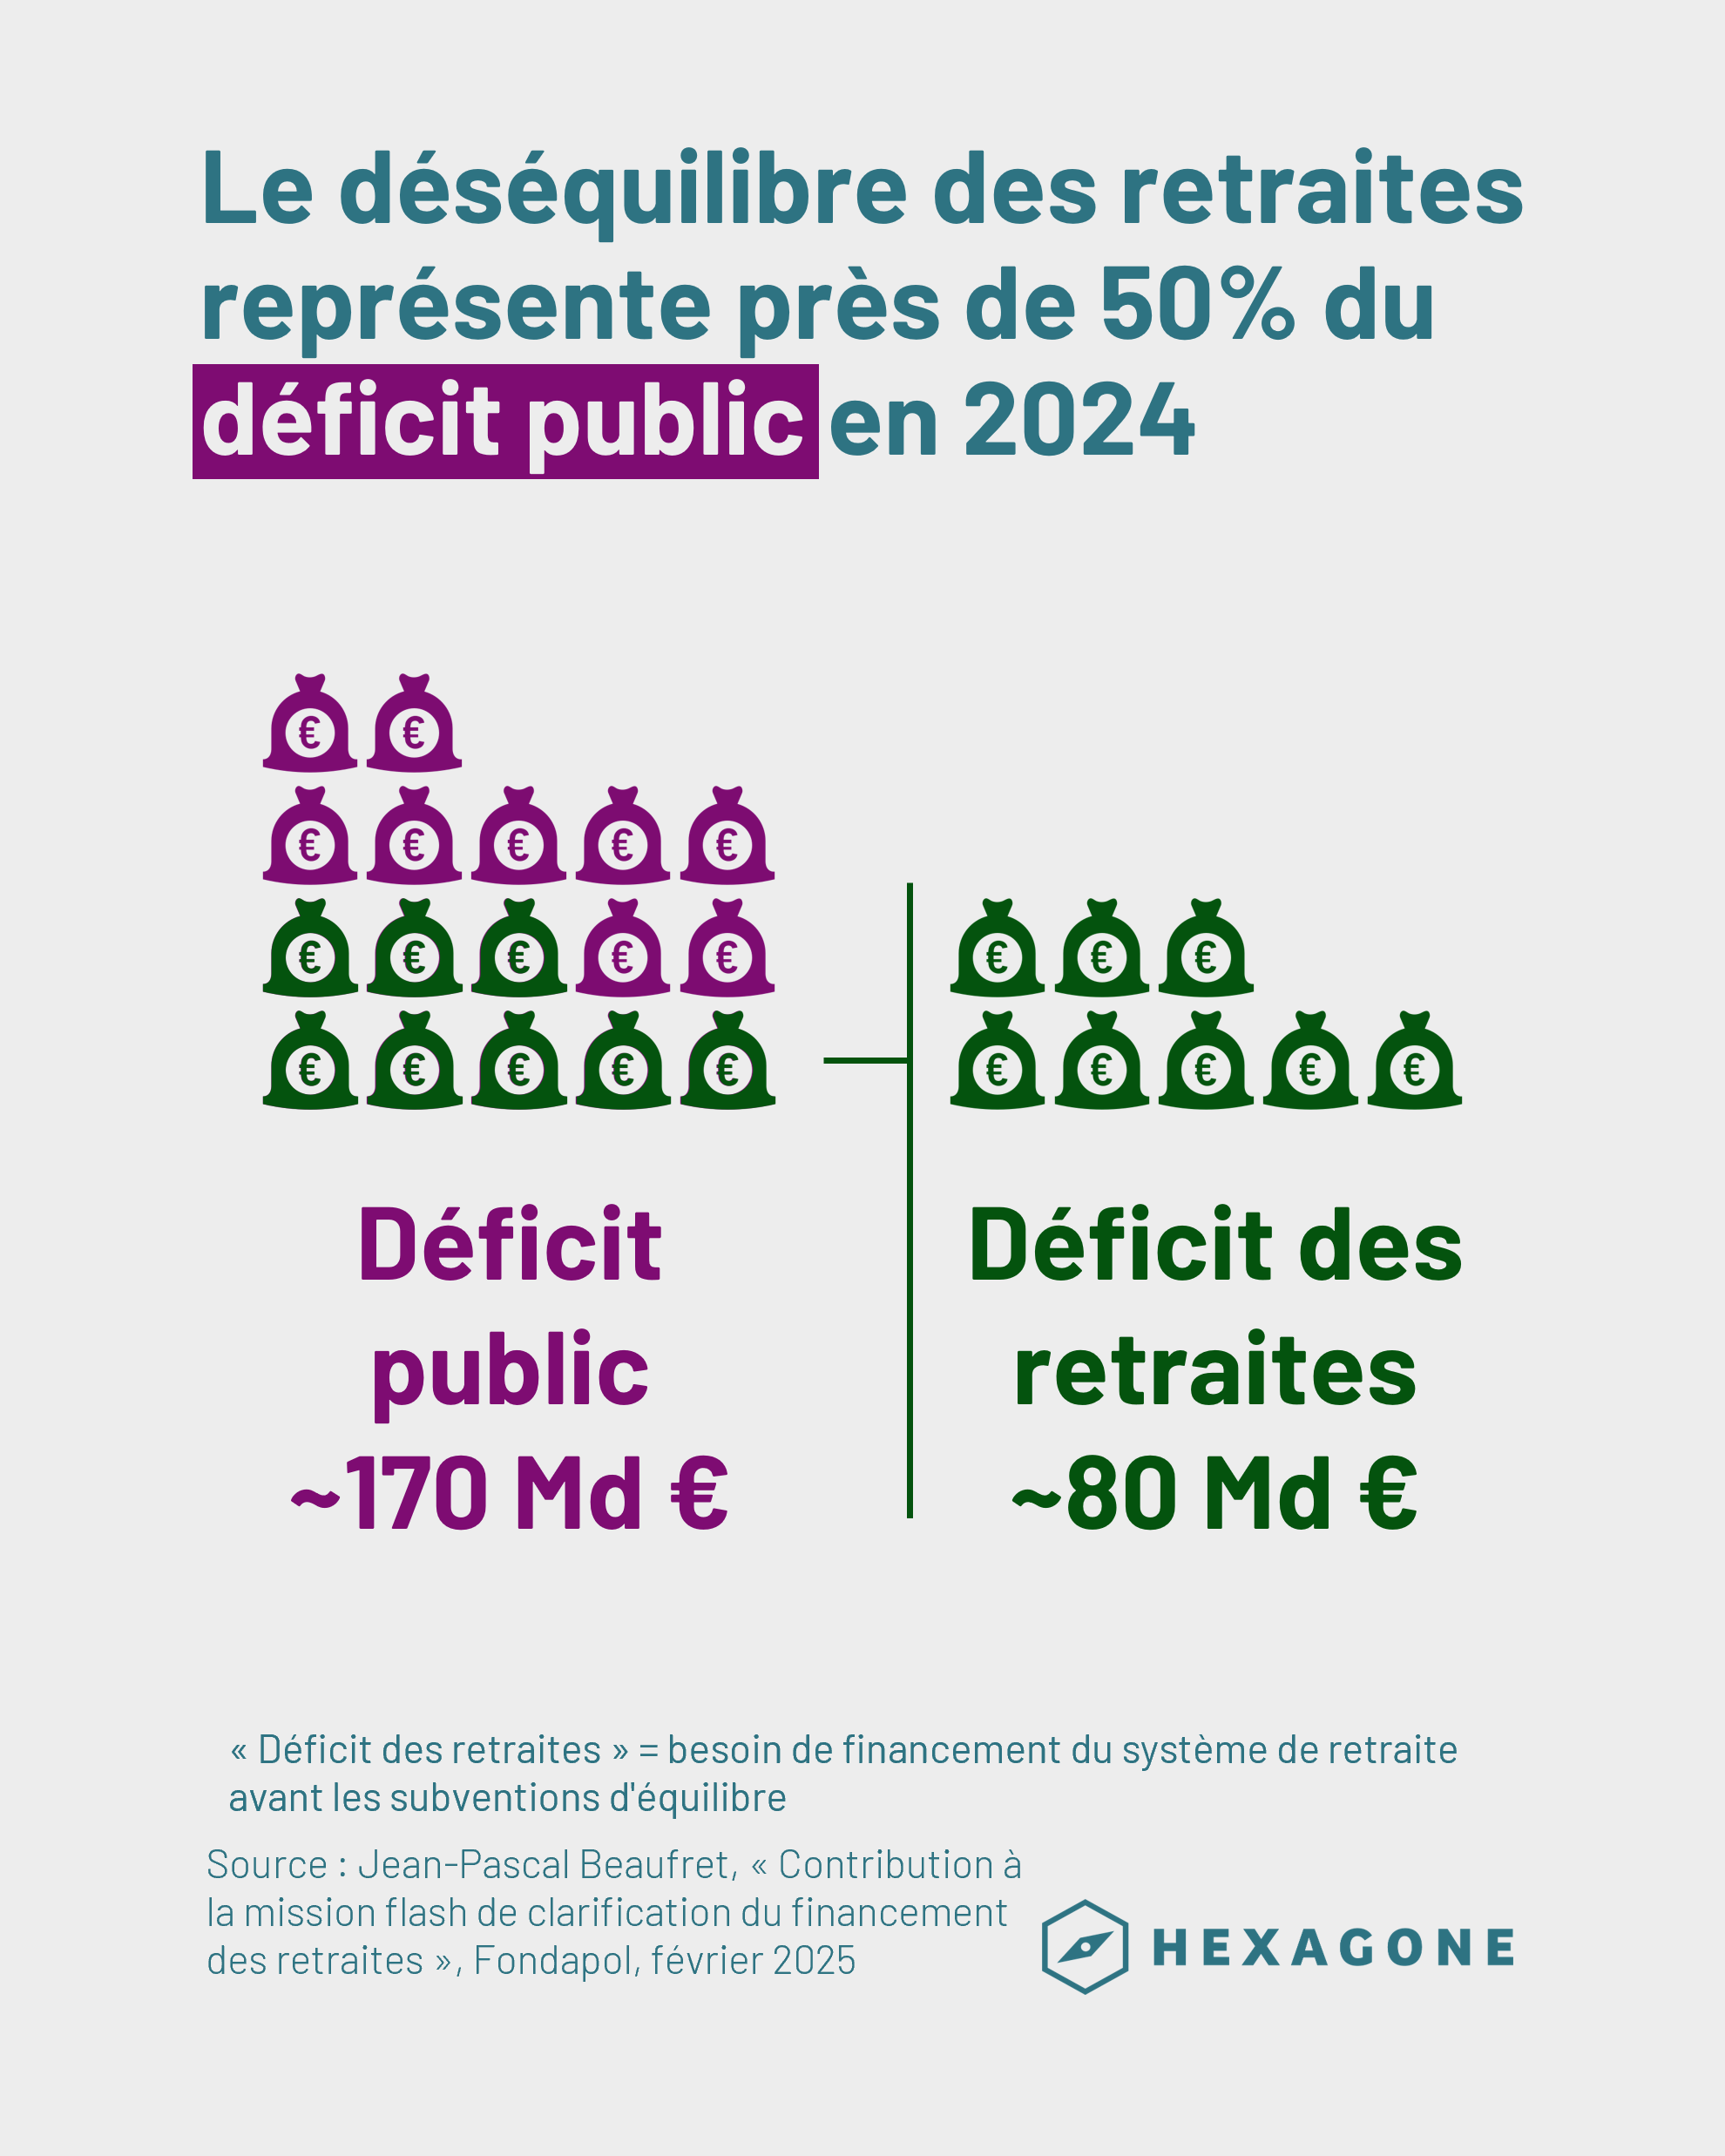
Le financement d’équilibre des retraites représente un ordre de grandeur proche de la moitié du déficit public de 2024.
Des dépenses de retraite peu visibles dans les budgets ministériels
La question est aussi celle de la lisibilité budgétaire. Les contributions retraite acquittées par l’État employeur sont intégrées aux dépenses de personnel des ministères. Elles figurent donc dans les budgets, mais le grand public mesure rarement la place qu’elles y occupent.
Selon les annexes au projet de loi de finances pour 2027, 32 % des crédits de l’Éducation nationale seraient ainsi consacrés au financement des retraites, en cumulant les parts patronale et salariale. La proportion est également substantielle pour l’Intérieur, la Justice ou l’Enseignement supérieur.
Ce constat ne signifie pas que ces dépenses sont dissimulées : elles sont documentées dans les comptes publics. Mais leur présentation au sein des budgets ministériels peut rendre moins intuitive la distinction entre le coût des services publics aujourd’hui et le financement des droits à pension constitués au cours des décennies passées.
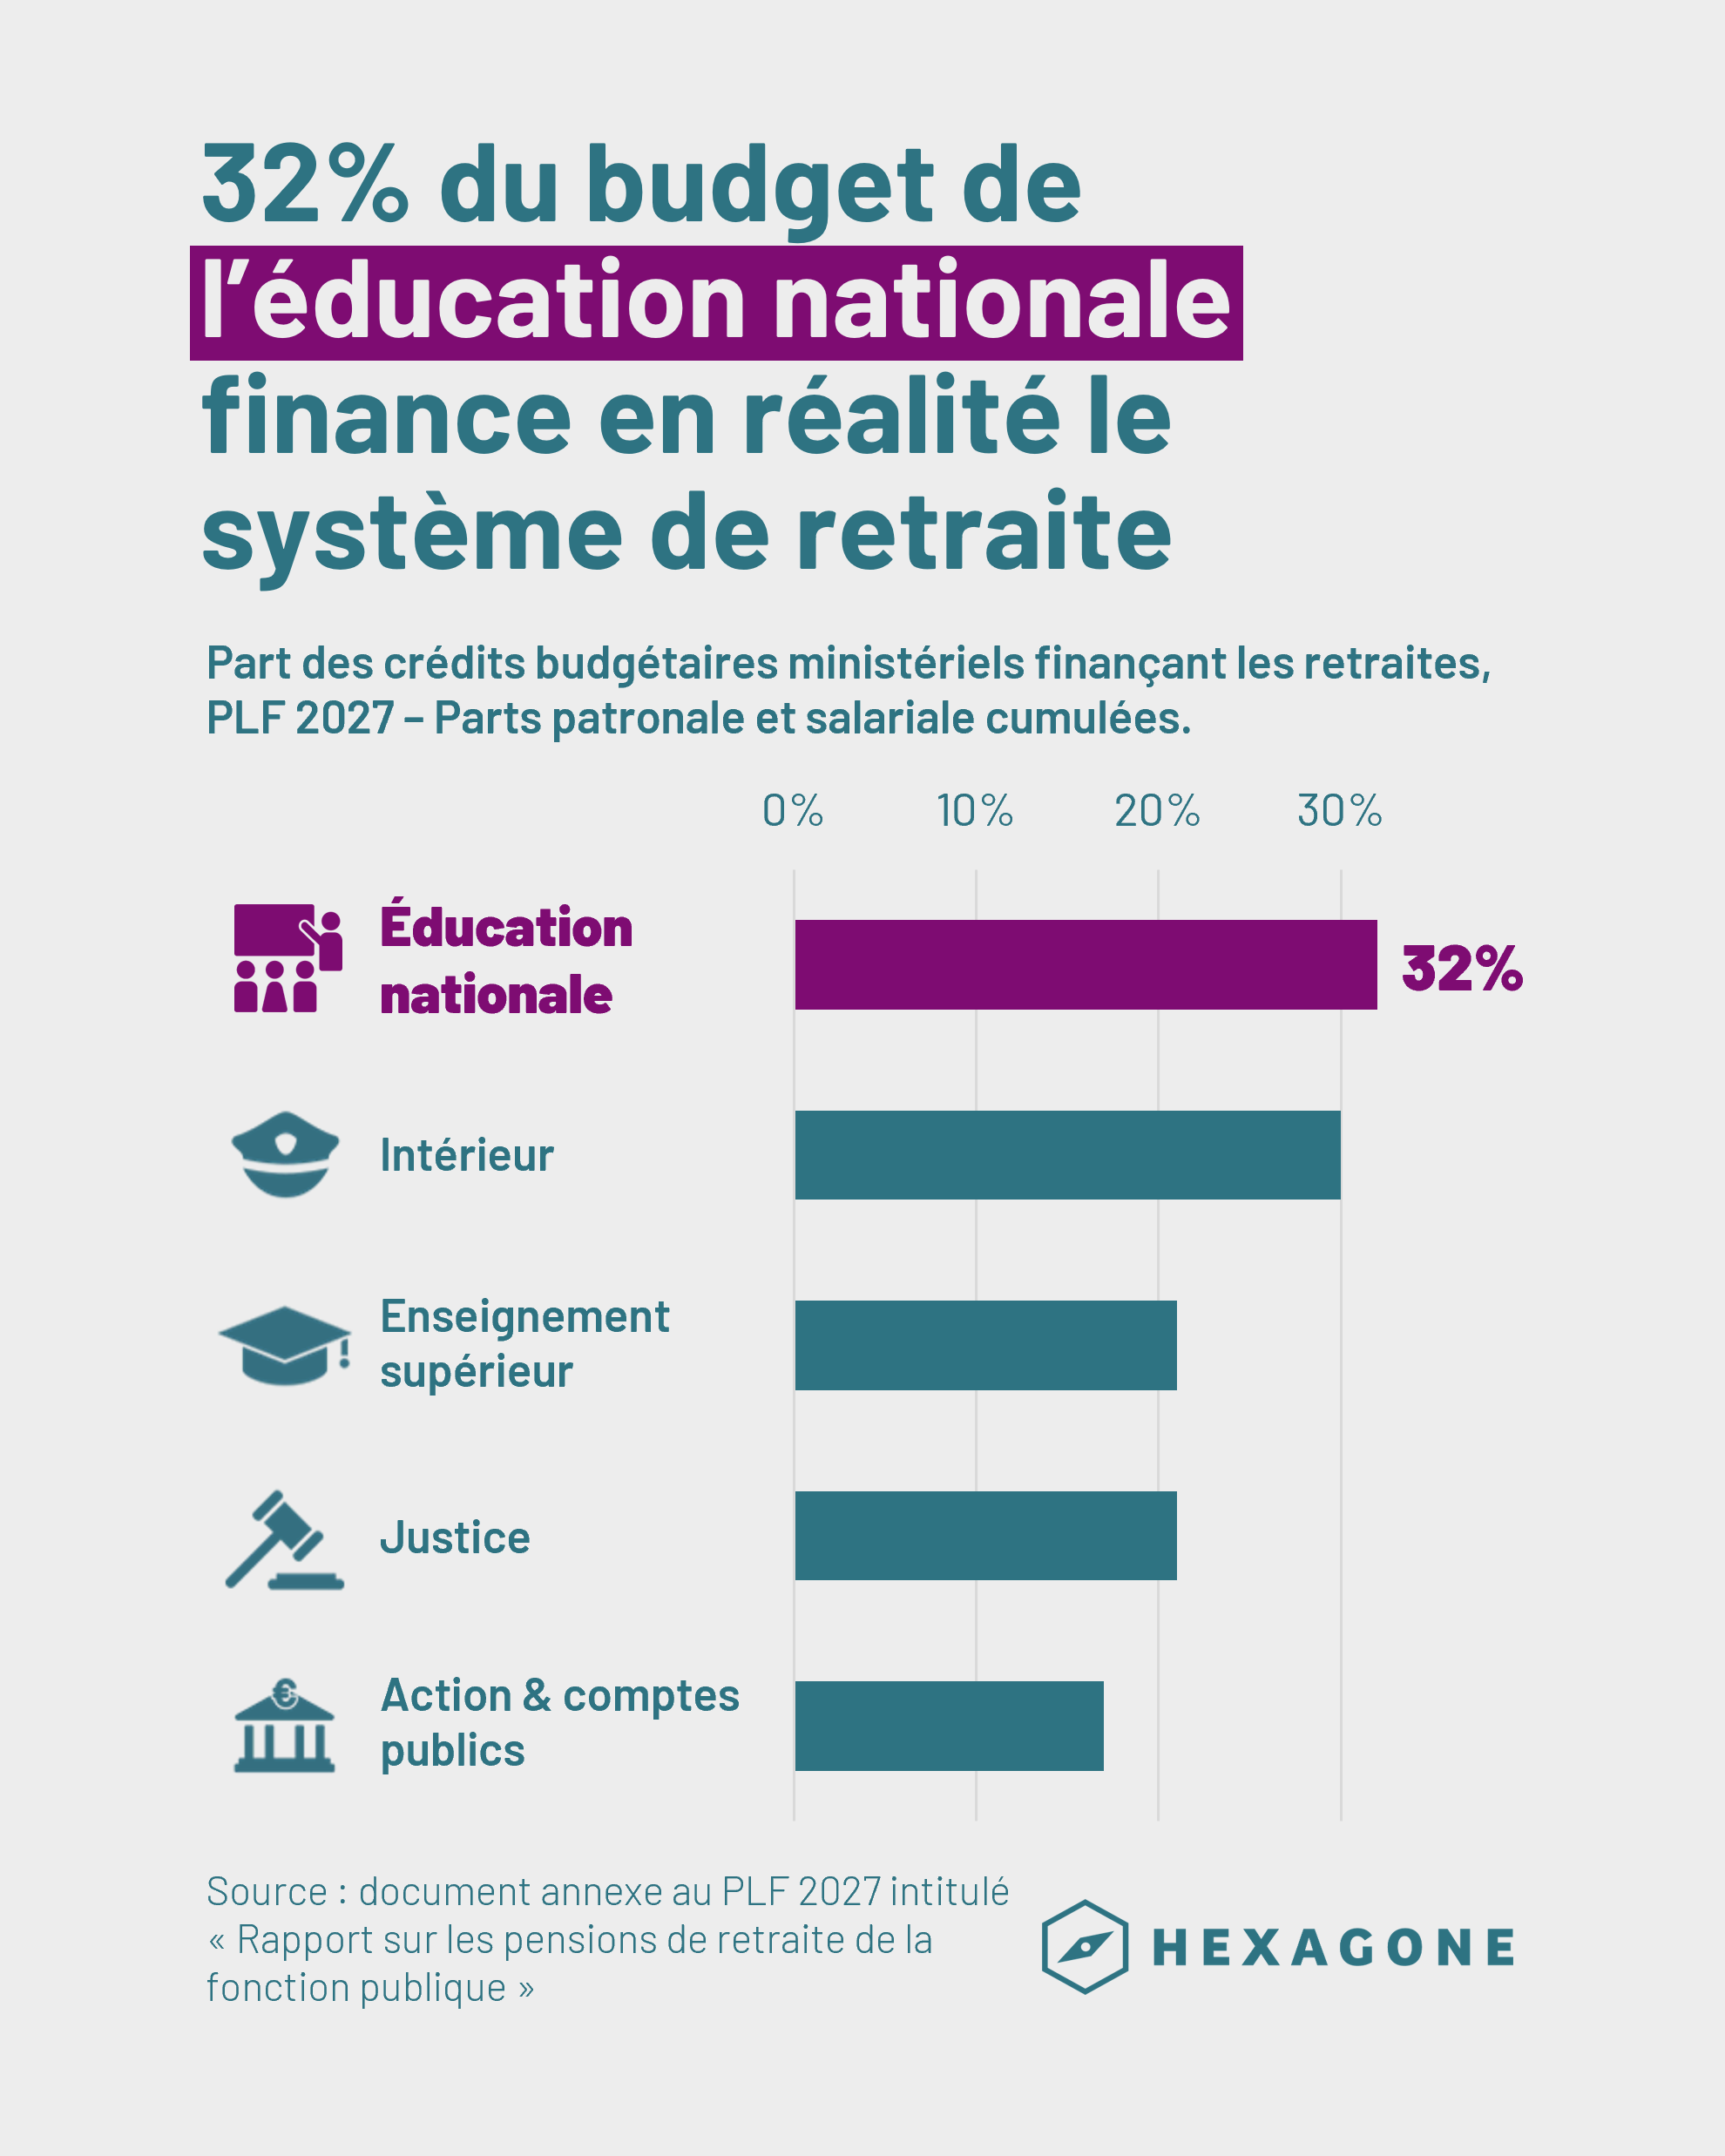
Dans les crédits ministériels du PLF 2027, les retraites représentent 32 % du budget de l’Éducation nationale.
Rendre le financement des retraites plus transparent
Le régime français de retraite par répartition ne se résume pas aux cotisations prélevées sur les salaires. Il s’appuie aussi, à des degrés variables, sur les recettes fiscales, les transferts entre régimes et une contribution importante des employeurs publics. Ces mécanismes assurent aujourd’hui le versement des pensions, mais leur importance brouille parfois la perception de l’équilibre réel du système.
La première condition d’un débat éclairé sur les retraites est donc de rendre ces flux pleinement intelligibles : combien de pensions sont financées par les cotisations ordinaires ? Quelle part relève d’un effort budgétaire supplémentaire ? Et comment cette répartition évoluera-t-elle avec le vieillissement démographique ?
Derrière le chiffre des 80 milliards d’euros, c’est une question plus fondamentale qui se pose : le financement des retraites repose-t-il sur des bases soutenables, et à quel coût pour les générations qui travaillent ?
Pour aller plus loin
Lire également notre analyse : « Retraites : pourquoi le niveau de vie des seniors français est une exception dans l’OCDE ». Lire l’article
Sources principales : DGFiP / Service des retraites de l’État ; Assemblée nationale, « Les retraites de la fonction publique » (2025) ; Cour des comptes, « Pensions » (2024) ; documents du PLF 2027 ; Jean-Pascal Beaufret, Fondapol (2025). Références détaillées au pied des infographies.
Rapport parlementaire de référence : Assemblée nationale (2025), pp. 39 à 42.