Un budget peu ambitieux, s’appuyant largement sur les hausses de recettes
Le gouvernement a déposé le 1er octobre ce qui constitue le tout dernier projet de budget de l’ère Macron.
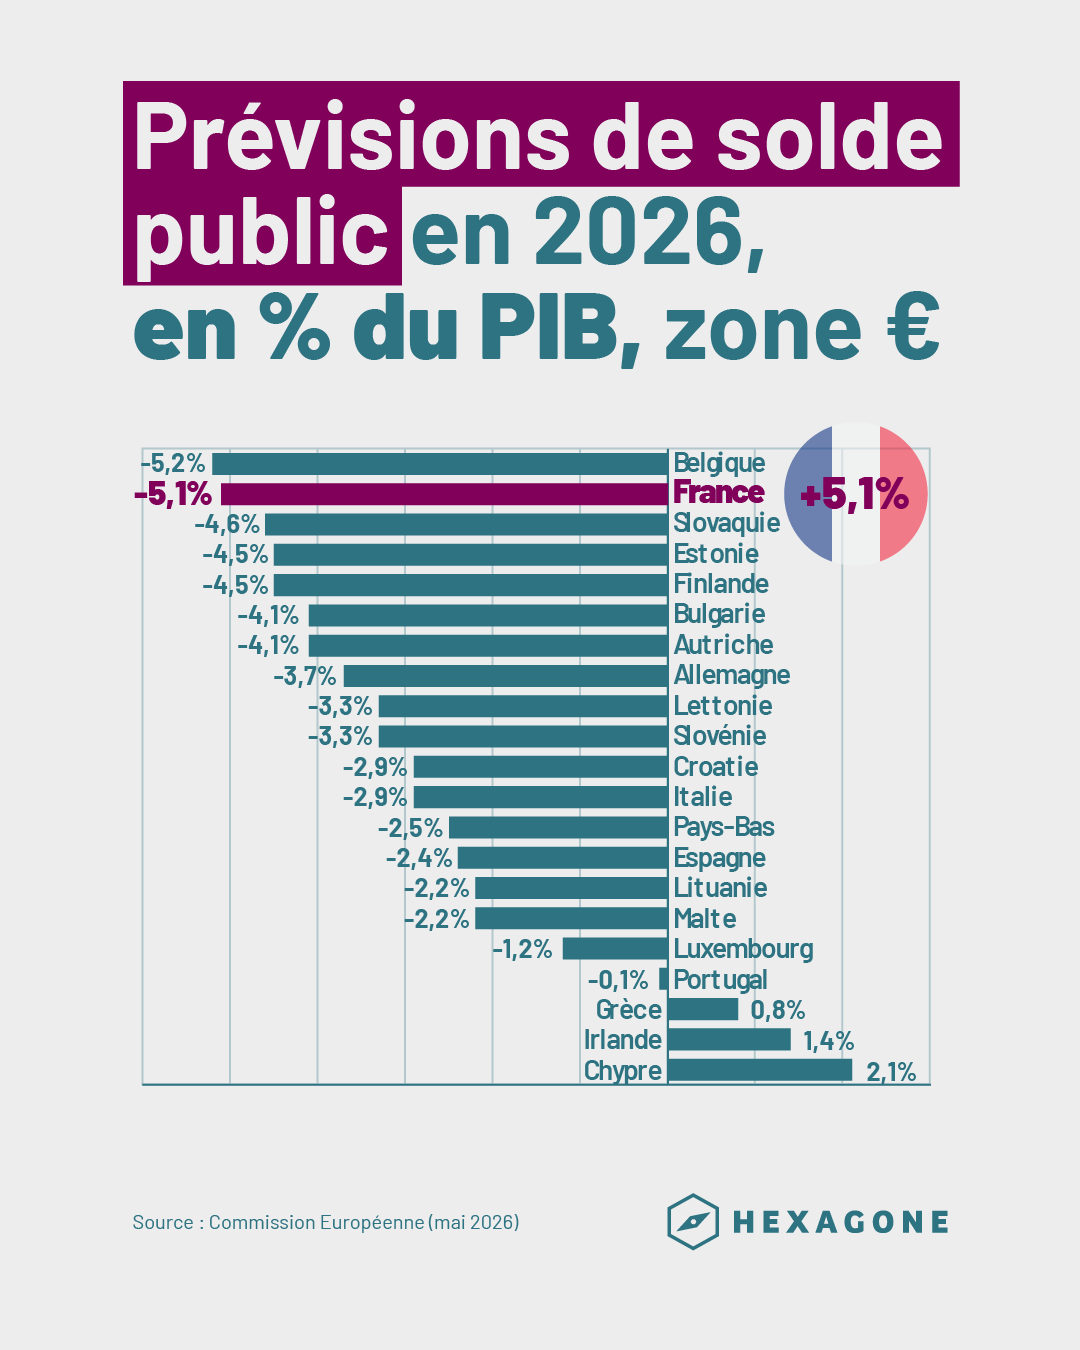
- Le budget ne vise pas de véritable redressement des comptes publics. Son ambition est un déficit à 5% du PIB contre 5,4% attendus en 2026, ce qui devrait maintenir la France sur le podium des déficits publics les plus élevés de la zone euro. Cela correspond à un recul du déficit de 8 milliards, alimenté par une hausse des recettes supérieure à celle des dépenses.
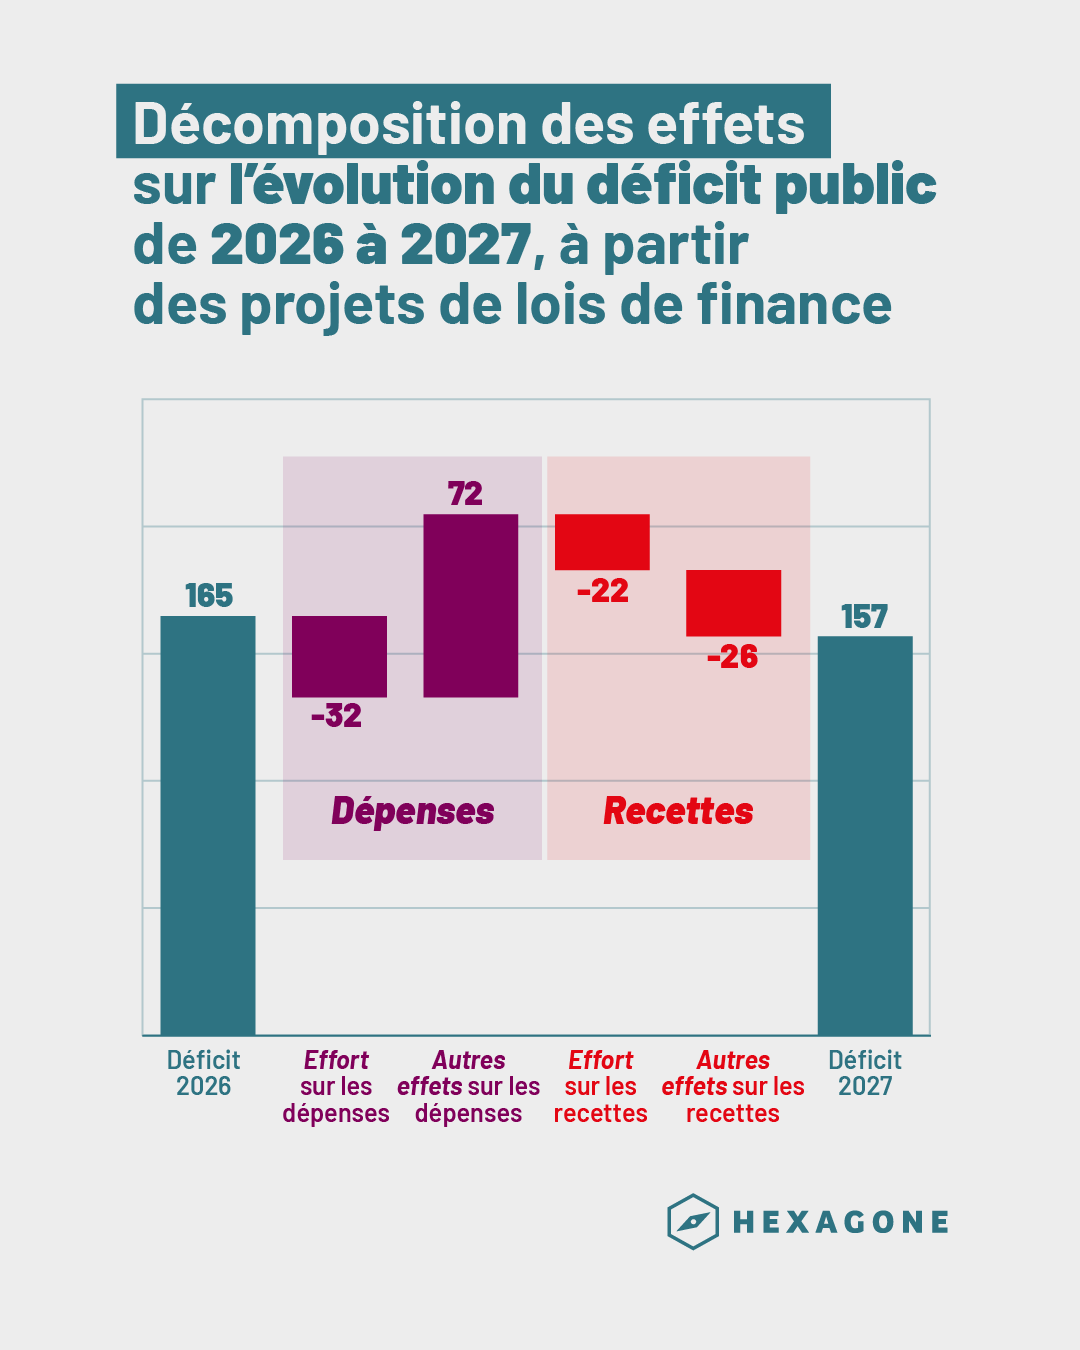
- Le budget prévoit une dépense publique en hausse nette de 40 milliards, malgré des efforts de maîtrise des dépenses évalués à environ 32 milliards d’euros. Ceux-ci ne parviennent pas à compenser les plus de 70 milliards de hausses tendancielles, provenant notamment des dépenses sociales (+23 milliards), portées par le vieillissement de la population, et de la charge d’intérêts de la dette (+12 milliards).
- La hausse des dépenses publiques est compensée par une hausse des recettes publiques d’environ 48 milliards, dont 22 milliards d’efforts additionnels par rapport à la trajectoire tendancielle, à l’instar du maintien de la surtaxe exceptionnelle sur les bénéfices des grandes entreprises, qui devrait rapporter 5 milliards dans les caisses de l’État.
- Le texte est désormais examiné en commission au Parlement. Les prochaines étapes prévues comprennent un mois de débats dans l’hémicycle de mi-octobre à mi-novembre, puis un examen par le Sénat, pour une adoption définitive avant la fin décembre.
1/ Objectif : maintenir un déficit très élevé en évitant un dérapage additionnel
Pour 2026, les toutes dernières prévisions font état d’un déficit public attendu aux alentours de 5,4% du PIB. C’est très élevé, et loin de l’objectif annoncé il y a un an : rester sous le seuil des 5%. L’exercice budgétaire 2027 repart de cette prévision, avec un objectif assez modeste. Cette fois-ci, Bercy vise un déficit à 5,0% du PIB, ce qui implique une amélioration nette de 8 milliards d’euros du solde des comptes publics.
Il est essentiel de garder en tête que ce chiffre de 5,0% est hors norme au sein de la zone euro. Sur les 21 pays qui la constituent, seuls deux pays devraient atteindre ou dépasser ce seuil de 5% en 2026, d’après les dernières prévisions économiques de la Commission Européenne, qui datent du mois de mai.
2/ En dépit du contexte économique, Bercy prévoit une hausse des dépenses
Comme l’année dernière, nos comptes publics devraient être marqués par une hausse des dépenses ainsi que par une hausse des recettes. En effet, le projet initial de budget prévoit une augmentation de 40 milliards de la dépense publique, plus que compensée par une hausse de 48 milliards des recettes, permettant ainsi de réduire le déficit de 8 milliards.
Le Gouvernement annonce 54 milliards d’euros d’« effort » budgétaire en 2027, dont 60 % porteraient sur les dépenses publiques, selon le ministre de l’Économie Roland Lescure. Dans la suite de cet article, nous retenons cette présentation gouvernementale : elle revient, en ordre de grandeur, à distinguer environ 32 milliards d’euros d’effort de maîtrise des dépenses et 22 milliards d’euros de mesures de redressement sur les recettes.
Ces montants ne correspondent pas à une baisse de 32 milliards des dépenses ni à 22 milliards de recettes effectivement supplémentaires, mais à des écarts par rapport à une trajectoire sans nouvelles mesures. Le PLF utilise d’ailleurs une autre métrique qui aboutit à des montants plus faibles : environ 23 milliards d’euros d’effort sur la dépense primaire et 17 milliards d’euros de mesures nouvelles en recettes. Les deux décompositions reposent sur des conventions et des périmètres différents. Nous avons choisi de reprendre les chiffres annoncés par le gouvernement.
Le schéma ci-dessous résume la démarche d’ensemble de ce projet de budget. Le point de départ est le déficit public prévu pour 2026 : 165 milliards d’euros. Les dépenses augmentent de 40 milliards, car malgré les 32 milliards « d’efforts », il y a plus de 70 milliards de hausses tendancielles ou expliquées par d’autres effets – nous y reviendrons par la suite. Quant aux recettes, elles augmentent de 48 milliards, à la fois pour des raisons tendancielles, notamment l’inflation, et du fait des efforts additionnels annoncés. La résultante de ces différents effets est un recul de 8 milliards du déficit public, qui devrait ainsi atteindre 157 milliards d’euros, si l’objectif est atteint.
3/ Sur le volet dépenses, pas de réforme structurelle
La crise actuelle des finances publiques s’explique largement par la quasi-absence, au cours de la décennie écoulée, de réformes structurelles destinées à réduire durablement la dépense publique. Autant il était difficile de justifier cet attentisme lorsque le gouvernement disposait d’une majorité plus solide à l’Assemblée nationale, autant, dans le contexte politique actuel et à l’approche de l’élection présidentielle, il est compréhensible que le budget proposé par Bercy prenne acte de ces contraintes et privilégie une multitude de mesures ciblées, réparties entre différents domaines, afin de freiner la progression des dépenses. Car, une fois encore, celles-ci ne diminuent pas : les « efforts » annoncés visent avant tout à en limiter la hausse.
Les plus gros efforts annoncés concernent la protection sociale, et pour cause : les dépenses sociales représentent près de la moitié de la dépense publique. La mesure qui fait déjà beaucoup parler concerne les retraites, avec plus de 4 milliards d’euros de dépenses « évitées », essentiellement liées à la désindexation des retraites supérieures à 1260 euros par mois. Autre domaine très ciblé : la santé, avec environ 5 milliards d’euros de dépenses « évitées », dont 1,2 milliard résulte d’une hausse de la part des frais médicaux restant à la charge des patients ou des complémentaires, et 1 milliard de réduction des indemnisations des arrêts maladie.
Outre les retraites et la santé, de nombreux domaines sont concernés par un coup de frein sur les dépenses, dont la politique familiale (2,2 milliards), la prime d’activité (300 millions), ou la formation professionnelle (700 millions). A noter que nous avons choisi d’intégrer dans la partie « dépenses » la contribution de 2,5 milliards d’euros des collectivités locales.
Exemples de mesures concrètes de maîtrise de la dépense publique prévues pour 2027
| Mesure | Md€ |
| Retraites | |
| Revalorisation différenciée des pensions de retraite : hypothèse de non-revalorisation des pensions supérieures à 1 260 €/mois (montant avant prise en compte de ses effets sur les recettes) | 4,0 |
| Durcissement / réforme du cumul emploi-retraite déjà décidé précédemment | 0,2 |
| Santé : nouvelles mesures | |
| Baisse des prix des médicaments et dispositifs médicaux + actions pour en réduire/optimiser l’utilisation | 2,1 |
| Réduction des dépenses d’arrêts maladie indemnisés par l’Assurance maladie | 1,0 |
| Baisse de certains taux de remboursement par l’Assurance maladie, avec transfert de la dépense vers les complémentaires santé | 0,7 |
| Économies de fonctionnement et gains d’efficacité dans les hôpitaux, EHPAD et établissements médico-sociaux | 0,9 |
| Réduction d’autres dépenses de soins de ville | 0,3 |
| Baisse des dotations aux fonds d’investissement et d’innovation du système de santé | 0,2 |
| Santé : mesures décidées en 2026, qui auront davantage d’effets en 2027 | |
| Hausse de la part des frais médicaux restant à la charge des patients ou des complémentaires (« tickets modérateurs ») | 1,2 |
| Fin de la prise en charge des transports sanitaires au titre d’un arrêt de travail de longue durée ne relevant pas d’une affection de longue durée | 0,1 |
| Limitation à 12 mois de la durée de prescription de certains arrêts maladie longs | 0,1 |
| Réduction du plafond de salaire pris en compte pour calculer les indemnités journalières d’accident du travail / maladie professionnelle | 0,2 |
| Famille | |
| Gel en 2027 des prestations familiales qui auraient normalement été revalorisées avec l’inflation | 0,5 |
| Ralentissement des dépenses du fonds de la CNAF qui finance notamment crèches et action sociale | 0,5 |
| Réduction des dépenses d’allocation de rentrée scolaire | 0,6 |
| Montée en charge de la réforme repoussant de 14 à 18 ans la majoration des allocations familiales liée à l’âge des enfants | 0,6 |
| Formation professionnelle | |
| Recentrage du compte personnel de formation (CPF), avec participation accrue des utilisateurs et ciblage des formations | 0,35 |
| Réorganisation et réduction de certaines missions de France compétences | 0,32 |
| État et opérateurs | |
| Gel en euros courants des crédits des ministères sur le périmètre des dépenses de l’État, hors défense et prélèvements sur recettes | n.c. |
| Gel du point d’indice de la fonction publique d’État et mesures catégorielles très limitées | n.c. |
| Diminution des plafonds de taxes affectées à certains opérateurs de l’État | 1,07 |
| Collectivités territoriales | |
| Contribution progressive des collectivités territoriales et de leurs groupements à l’effort budgétaire (CPEB) | 2,5 |
| Baisse de 5 points du taux de compensation forfaitaire du FCTVA pour les dépenses non bonifiées | 2,09 |
| Minoration des variables d’ajustement versées aux collectivités | 0,02 |
| Maîtrise de la dynamique de certaines fractions de TVA affectées aux collectivités | n.c. |
| Autres | |
| Non-revalorisation de la prime d’activité en 2027 | 0,33 |
| Recentrage du barème de l’allocation personnalisée d’autonomie (APA) sur les personnes les plus modestes | 0,25 |
| Évolutions des dispositifs de soutien public aux producteurs d’électricité renouvelable | 0,12 |
| Non-revalorisation en 2027 des paramètres des APL | 0,1 |
| Mise en place d’un droit d’option, pour certains foyers, entre l’APL de l’étudiant et l’avantage fiscal lié à son rattachement | 0,07 |
n.c. : montant non chiffré isolément dans le PLF 2027.
Ces efforts ne parviennent pas à neutraliser la hausse des dépenses, alimentée notamment par la hausse des intérêts de la dette, estimée à 12 milliards, la hausse de 6,4 milliards des dépenses de défense, mais aussi les hausses tendancielles des dépenses de Sécurité sociale, largement portées par le vieillissement de la population.
4/ La hausse des recettes surpasse celle des dépenses
Si certaines déclarations de l’exécutif laissaient entendre qu’il n’y aurait pas de hausse de la fiscalité, ce n’est pas ce que montre le projet de budget. Certaines taxes sont étendues, comme celle sur le sucre qui concernera désormais les biscuits ou le chocolat, d’autres augmentent, comme la taxe sur les autoroutes ou l’imposition à l’impôt sur le revenu des indemnités liées aux affections de longue durée. Plusieurs dispositifs fiscaux présentés comme exceptionnels sont maintenus, comme la surtaxe sur les bénéfices des grandes entreprises ou l’impôt minimum sur les très hauts revenus. Certaines mesures sont déjà particulièrement médiatisées, comme la réduction de l’abattement fiscal de 10 % sur les retraites, le prélèvement exceptionnel de 17% sur les comptes bancaires « inactifs », ou la contribution sur les primes d’assurance dommages, parfois surnommée « taxe émeutes ».
Exemples d’efforts sur les recettes publiques prévus pour 2027
| Mesure | Md€ |
| Entreprises et emploi | |
| Gel du barème des allègements généraux de cotisations patronales : réduction du coût des exonérations pour les finances publiques (mesure engagée en 2026, plein effet en 2027) | 5,6 |
| Maintien en 2027 de la contribution exceptionnelle sur les bénéfices des grandes entreprises, à un taux réduit par rapport à 2026 | 5,0 |
| Prise en compte accrue de l’intéressement, de la participation, de la prime de partage de la valeur et de certains compléments de salaire dans le calcul des allègements généraux de cotisations | 3,7 |
| Réduction et harmonisation des exonérations sociales applicables aux indemnités de licenciement et de rupture les plus élevées | 0,3 |
| Réforme de la tarification des cotisations accidents du travail / maladies professionnelles | 0,3 |
| Retraites et ménages | |
| Réduction de 4 439 € à 3 000 € du plafond de l’abattement fiscal de 10 % applicable aux pensions de retraite | ≈ 1,4 |
| Fiscalisation accrue des indemnités journalières : fiscalisation de 50 % des IJ versées au titre d’une affection de longue durée et fiscalisation intégrale de certaines IJ. | ≈ 1,0 |
| Recettes 2027 de la contribution différentielle sur les très hauts revenus, garantissant un niveau minimal d’imposition de 20 % | 0,6 |
| Recettes 2027 de la taxe sur le patrimoine financier créée précédemment | 0,1 |
| Santé et protection sociale | |
| Reconduction en 2027 de la contribution exceptionnelle des organismes complémentaires santé | 1,1 |
| Hausse de 3 points de la CSG sur les indemnités journalières maladie | 0,4 |
| Création de contributions sur certains produits transformés sucrés ou contenant des édulcorants | 0,3 |
| Transports | |
| Renforcement de la taxe sur les infrastructures de transport de longue distance pour les exploitants les plus rentables | 0,8 |
| Rétablissement pour un an de la contribution exceptionnelle sur les grandes entreprises de transport maritime | 0,3 |
| Recettes « exceptionnelles » | |
| Prélèvement exceptionnel de 17 % sur les avoirs en déshérence déposés à la Caisse des dépôts | 1,4 |
Certaines mesures sont des reconductions ou la montée en charge de dispositions déjà engagées.
Ainsi, après une hausse de 58 milliards d’euros en 2025 et une nouvelle hausse attendue pour 2026, on devrait connaître une augmentation de 48 milliards d’euros des recettes publiques en 2027, si l’on s’en tient au projet de budget déposé par Bercy. À noter toutefois que quelques mesures viennent néanmoins alléger certains aspects précis de la fiscalité : le barème de l’impôt sur le revenu est revalorisé de 2,1%, l’imposition des transmissions intergénérationnelles est assouplie, et un dispositif spécial est ajouté pour encourager la reprise des TPE et PME par leurs salariés.
Prochaines étapes : des débats qui promettent d’être tendus
Le contexte dans lequel s’ouvre la discussion budgétaire est pourtant particulièrement menaçant. Au 2 octobre, l’écart entre les taux d’intérêt français et allemands à dix ans atteint environ 155 points de base, alors qu’il n’avait guère dépassé 80 points au cours de la décennie écoulée avant cet été. Dans le même temps, la charge de la dette continue d’augmenter rapidement. Au-delà du débat politique sur le contenu du budget, l’enjeu des prochaines semaines sera donc aussi de convaincre que la France reste capable de maîtriser durablement ses finances publiques.
Après les premiers travaux en commission, l’examen de la partie du projet de loi de finances consacrée aux recettes doit débuter dans l’hémicycle le 13 octobre, avec un premier vote solennel prévu le 20 octobre. L’Assemblée examinera ensuite le projet de budget de la Sécurité sociale du 20 au 26 octobre, avant d’aborder, à partir du 27 octobre, la seconde partie du budget de l’État, consacrée aux dépenses. Le vote sur l’ensemble du projet de loi de finances est programmé le 17 novembre, avant son passage au Sénat et la poursuite de la navette parlementaire. Le délai constitutionnel de 70 jours arrivera à échéance le 17 décembre.
Reste surtout à savoir ce qu’il restera du texte initial à l’issue de ces débats. Les premières réactions des oppositions montrent que l’adoption du budget est loin d’être acquise. À gauche, La France insoumise a annoncé qu’elle voterait une motion de censure en cas de recours au 49.3. Du côté socialiste, Olivier Faure a également averti que, « si rien ne change », son groupe censurerait le gouvernement. Marine Le Pen, quant à elle, a indiqué préférer l’adoption d’un budget, même « imparfait », à une nouvelle loi spéciale, tout en fixant plusieurs lignes rouges et en réclamant davantage d’économies.
Dans une Assemblée profondément fragmentée et à quelques mois de l’élection présidentielle, une combinaison politique peut-elle permettre au dernier budget du quinquennat d’être adopté ? Nous le saurons prochainement.